商法・会社法の無料テキスト

平成21年・2009|問16|行政事件訴訟法

行政事件訴訟法に関する次のア~オの記述のうち、正しいものはいくつあるか。

ア.国の行政庁がした処分に関する取消訴訟の被告は、国である。

イ.国の行政庁が行うべき処分に関する不作為の違法確認訴訟の被告は、当該行政庁である。

ウ.国の行政庁が行うべき処分に関する義務付け訴訟の被告は、当該行政庁である。

エ.国の行政庁が行おうとしている処分に関する差止め訴訟の被告は、当該行政庁である。

オ.国又は地方公共団体に所属しない行政庁がした処分に関する取消訴訟の被告は、当該行政庁である。

  1. 一つ
  2. 二つ
  3. 三つ
  4. 四つ
  5. 五つ

>解答と解説はこちら


【答え】:2
【解説】
ア.国の行政庁がした処分に関する取消訴訟の被告は、国である。
ア・・・正しい
処分又は裁決をした行政庁が国又は公共団体に所属する場合には、取消訴訟は、当該処分又は裁決をした行政庁の所属する「国又は公共団体」を被告として提起しなければなりません(行政事件訴訟法11条1項)。よって、本肢は正しいです。
イ.国の行政庁が行うべき処分に関する不作為の違法確認訴訟の被告は、当該行政庁である。
イ・・・誤り
「不作為の違法確認訴訟」でも、「取消訴訟の被告適格(行政事件訴訟法11条1項)」が準用されます(行政事件訴訟法38条1項)。したがって、被告は国です。

よって、誤りです。

ウ.国の行政庁が行うべき処分に関する義務付け訴訟の被告は、当該行政庁である。
ウ・・・誤り
「義務付け訴訟」でも、「取消訴訟の被告適格(行政事件訴訟法11条1項)」が準用されます(行政事件訴訟法38条1項)。したがって、被告は国です。

よって、誤りです。

エ.国の行政庁が行おうとしている処分に関する差止め訴訟の被告は、当該行政庁である。
エ・・・誤り
「差止め訴訟」でも、「取消訴訟の被告適格(行政事件訴訟法11条1項)」が準用されます(行政事件訴訟法38条1項)。したがって、被告は国です。

よって、誤りです。

オ.国又は地方公共団体に所属しない行政庁がした処分に関する取消訴訟の被告は、当該行政庁である。
オ・・・正しい
処分又は裁決をした行政庁が国又は公共団体に所属しない場合には、取消訴訟は、当該行政庁を被告として提起しなければなりません(行政事件訴訟法11条2項)。よって、本肢は正しいです。
令和8年度行政法予想模試


平成21年度(2009年度)|行政書士試験の問題と解説

問1 基礎法学 問31 民法:債権
問2 基礎法学 問32 民法:債権
問3 憲法 問33 民法・債権
問4 職業選択の自由 問34 民法:債権
問5 精神的自由 問35 民法:親族
問6 学問の自由 問36 商法
問7 国会 問37 会社法
問8 行政法 問38 会社法
問9 行政法 問39 会社法
問10 行政法 問40 会社法
問11 行政手続法 問41 憲法
問12 行政手続法 問42 行政法
問13 行政法 問43 行政法
問14 行政不服審査法 問44 行政法・40字
問15 行政不服審査法 問45 民法・40字
問16 行政事件訴訟法 問46 民法・40字
問17 行政事件訴訟法 問47 基礎知識・政治
問18 行政事件訴訟法 問48 基礎知識・政治
問19 国家賠償法 問49 基礎知識・社会
問20 国家賠償法 問50 基礎知識・社会
問21 地方自治法 問51 基礎知識・社会
問22 地方自治法 問52 基礎知識・社会
問23 地方自治法 問53 基礎知識・社会
問24 地方自治法 問54 基礎知識・個人情報保護
問25 行政法 問55 基礎知識・情報通信
問26 行政法 問56 基礎知識・情報通信
問27 民法:総則 問57 基礎知識・情報通信
問28 民法:総則 問58 著作権の関係上省略
問29 民法:物権 問59 著作権の関係上省略
問30 民法:債権 問60 著作権の関係上省略

株式交換と株式移転

株式交換と株式移転は、いずれも親会社と子会社の関係を作り出す持株会社の創設のための手段と言えます。

親会社と子会社の関係を作り出す原理については、下の「株式交換」と「株式移転」をご覧ください。

ここで先に持株会社について簡単に解説します。

持株会社

持株会社とは、他の会社の株式を保有することによって、その会社の支配することを目的とする会社です。

複数の会社を統括する会社(親会社)ともいえる存在で、「〇〇ホールディングス」と名の付く会社が持株会社です。

株式交換

株式交換とは、株式会社が、「その株式の全部」を、他の「株式会社または合同会社」に取得させることを言います。

下図の場合、B社の株式全部をA社に取得させています。つまり、B社の株主が持つ「B社の株式」をA社が取得して、その見返りとして、B社の株主に「A社の株式」を与えます。したがって、B社の株主から見ると、「B社の株式」と「A社の株式」を交換したことになります。

そのことにより、A社は、B社の株式の全部を取得することから、A社がB社の完全親会社となり、B社がA社の子会社となります。


株式移転

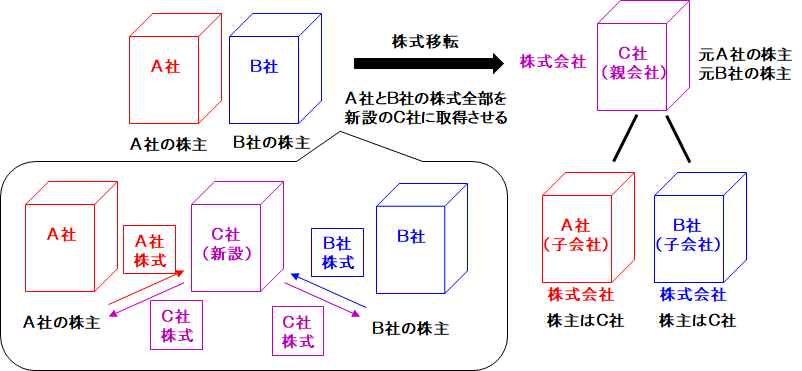
株式移転とは、1つまたは2つ以上の株式会社がその株式全部を新たに設立する株式会社に取得させることを言います。

下図は、2つの株式会社(A社とB社)の株式全部を、新たに設立する株式会社(C社)に取得させる図です。

A社の株主が持つ「A社の株式」をC社が取得し、その代わりに、C社の株式をA社の株主に交付します。そのことにより、「もともとA社の株主だった者」は、C社の株主となります。逆に、C社は、A社の株式の全部を取得するので、C社はA社の完全親会社となり、A社がC社の子会社となります。

B社についても同じ考え方です。

B社の株主が持つ「B社の株式」をC社が取得し、その代わりに、C社の株式をB社の株主に交付します。そのことにより、「もともとB社の株主だった者」は、C社の株主となります。逆に、C社は、B社の株式の全部を取得するので、C社はB社の完全親会社となり、B社がC社の子会社となります。


株式交換と株式移転の手続き

株式分割や株式移転の手続きの流れは「合併の手続き」や「会社分割の手続き」の流れとほとんど同じです。

合併手続きの1について、
株式交換では、「株式交換契約」を締結し
株式移転では、「株式移転計画」を作成します。

5について、
株式交換では、株式交換契約で定めた効力発生日にの効力が発生する(769条1項)。
株式移転の場合、(完全)親会社成立の日(設立登記の日)に効力が発生する(774条1項)

組織再編の無効の訴え

合併・分割・株式交換・株式移転のことを「組織再編」と言い、組織再編の無効は、「合併の無効」で学んだ内容と同じです。

組織再編の効力が生じた日から6か月以内に、訴えをもってのみ主張でき(828条1項7~12号)、

提訴権者は、当事会社もしくは設立会社の株主、もしくは、組織再編を承認しなかった会社債権者です(828条2項7~12号)。

<<会社分割(吸収分割、新設分割) |

会社分割(吸収分割、新設分割)

会社分割とは、ある会社が「一定の事業の権利義務」を他の会社に承継させることを言います。そして、会社分割には、「吸収分割」と「新設分割」の2つがあります。

吸収分割

吸収分割とは、ある会社が「一定の事業の権利義務」を別会社に承継させることを言います。

下図の場合、B社の小売事業(小売事業の権利義務)をA社に承継させた図です。

この場合、「B社が分割会社」、「A社が承継会社」となります。


新設分割

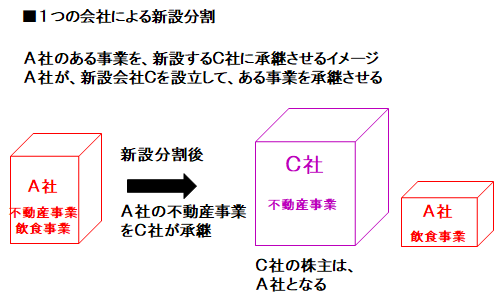
新設分割とは、1つまたは2つ以上の株式会社または合同会社が「一定の事業の権利義務」を、新設する会社に承継させることを言います。

下図は、1つの会社が新設分割する場合と、2つの会社が新設分割する事例です。


会社分割の手続き

会社分割の手続きは、合併の手続きの場合とほとんど同じです。

違いというと、下記2点です。

  1. 合併手続きの1の「合併契約」が「吸収分割契約」「新設分割契約」に代わる
  2. 5の効力発生日についても、ほぼ同じです。
    吸収分割の場合、吸収分割契約で定めた効力発生日に吸収合併の効力が発生する(759条1項)。
    新設分割の場合、会社成立の日(設立登記の日)に効力が発生する(764条1項)

<<合併(吸収合併・新設合併) | 株式交換と株式移転>>

合併(吸収合併・新設合併)

合併とは、2つ以上の会社が、契約によって1つの会社に合体することを言います。

この合併には、①吸収合併と②新設合併の2つがあります。

吸収合併

下図の場合、A社(吸収合併存続会社)が、B社の権利義務の一切を承継して、B社(吸収合併消滅会社)は解散・消滅します。

そして、B社の株主は、吸収合併後、A社の株式等または金銭が交付されます。株式を交付された者はA社の株主となります。

A社が交付できるのは、株式だけでなく、社債や新株予約権でもよいです。


新設合併

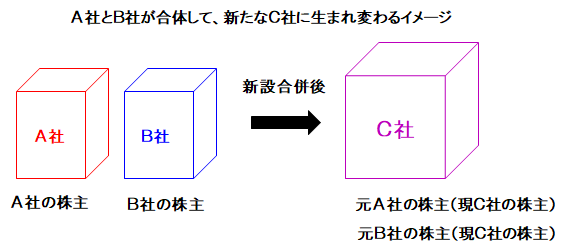
下図の場合、A社(新設合併消滅会社)とB社(新設合併消滅会社)が新設合併をして、C社(新設合併設立会社)が設立されます。この場合、A社およびB社の権利義務の一切を、C社が承継します。

そして、A社の株主とB社の株主には、C社の株式が交付され、C社の株主となります。


合併の手続き

下記流れで合併を行います。

  1. A社とB社との間で合併契約を締結する(748条、749条、753条)。
  2. 合併に関する書面等を本店に備え置かなければならない(782条、794条、803条)。
  3. 原則、A社およびB社の株主総会の特別決議により承認を得る(783条1項、795条1項、804条1項、309条3項2号)
    ※反対株主に対しては、原則として株式買取請求権が認められます。
  4. 会社債権者を保護するために、債権者に対して異議を述べる機会を与える必要がある(789条、799条、810条)
    会社は、1か月以上の期間を定めて、異議を述べることができる旨を官報に公告し、かつ、合併を知っている債権者には、各別催告しなければならない。
  5. 吸収合併の場合、合併契約で定めた効力発生日に吸収合併の効力が発生する(750条1項)。
    新設合併の場合、会社成立の日(設立登記の日)に効力が発生する(754条1項)

消滅会社は合併により解散します(471条4号、641条5号)。この場合、消滅会社の権利義務は存続会社・設立会社に承継されるため、清算手続きは行いません(475条1号、644条1項)。

合併無効の訴え

合併の効力を争うには、合併の効力が生じた日から6ヶ月以内に、合併無効の訴えを提起することによってのみ行うことができます(828条1項7号8号)

被告

吸収合併の無効の訴えにおいては、吸収合併後存続する会社が被告となり、

新設合併の無効の訴えにおいては、新設合併により設立する会社を被告として訴えます(834条7号8号)。

合併無効の判決は、将来に向かって無効となります(839条)。

<<組織変更 | 会社分割(吸収分割、新設分割)>>

組織変更

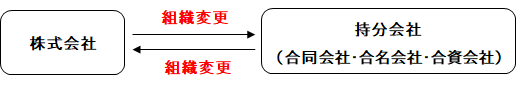
組織変更とは、株式会社を持分会社に変えたり、持分会社を株式会社に変えたりすることを言います(2条26号)。

組織変更の手続き

組織変更をする場合、下記流れに沿って行います。

  1. 組織変更計画を作成する(743条)
  2. 効力発生日の前日までに、組織変更計画について当該株式会社の総株主の同意(持分会社の場合、総社員の同意)を得なければならない(776条、781条)。
  3. 会社債権者を保護するため、会社債権者の異議手続きを経る(779条、781条2項)。
    →会社債権者は、会社に対し、組織変更について異議を述べることができる
  4. 組織変更の登記を行う(920条)。

<<持分会社の社員の責任、社員の加入・退社 | 合併(吸収合併・新設合併)>>

株主からの責任追及(株主代表訴訟・差止請求・検査役の調査)

取締役が任務を怠った(任務懈怠)場合、会社が、当該取締役に対して損害賠償の責任を追及することができます。

しかし、会社と取締役の関係上、会社が取締役に対して責任追及をしないことも多いです。そうなると、株主に不利益になるため、会社法では、株主が会社を代表して取締役を訴える「株主代表訴訟(847条)」を規定しています。

株主代表訴訟

株主代表訴訟については、流れをしっかり覚えておくことが重要です。というのも、取締役の任務懈怠により、会社に損害を与えたからと言って、株主がいきなり訴えを起こせる訳ではないからです。

株主代表訴訟の流れ

  1. 6か月から引き続き株式を有する株主は、会社に対して書面等をもって、取締役の責任を追及する訴訟を提起するよう請求する
  2. 株主が請求をしたもかかわらず、会社が60日以内に訴訟を提起しない
  3. 株主は会社の代わりに、自らが原告となって訴訟(株主による責任追及等の訴え:株主代表訴訟)を提起することができる

このような流れになります。

※非公開会社の場合は6か月前から持っていなくてもよく、株主であれば株主代表訴訟を提起できます。

2において、会社が訴えを提起した場合は、株主代表訴訟は行えません。

株主からの請求に基づいて会社が訴えを提起する場合、原則、代表取締役(指名委員会等設置会社では代表執行役)が会社を代表します(349条1項4項、420条3項)。

ただし、監査役設置会社について取締役の責任を追及する訴えを行う場合、監査役が会社を代表します(386条2項1号)。

単独株主請求権である株主代表訴訟>>

違法行為の差止請求

取締役や執行役が違法行為をした場合、当該取締役等は会社に対して損害賠償責任を負います(423条1項)。

しかし、できれば、違法行為が行われる前にその行為を差止めでできれば、その方がよいです。

そこで、会社法では、一定要件を満たせば、株主は、当該取締役等に対して違法行為の差止めができる権利(差止請求権)を認めています(360条、422条)。

株主による差止請求の要件

  1. 6か月から引き続き株式を有する株主であること(非公開会社の場合は6か月前から持っていなくてもよい)
  2. 取締役が株式会社の①目的の範囲外の行為や②法令若しくは定款に違反する行為をし、又はこれらの行為をするおそれがある
  3. 株式会社に著しい損害が生ずるおそれがある(監査役設置会社又は指名委員会等設置会社・監査等委員会設置会社の場合、回復することができない損害が生ずるおそれがある)

業務の執行に関する検査役による調査

株式会社の業務の執行に関し、「不正の行為」又は「法令若しくは定款に違反する重大な事実があること」を疑うに足りる事由があるときは、一定要件を満たした株主は、当該株式会社の業務及び財産の状況を調査させるため、裁判所に対し、検査役の選任の申立てをすることができます(358条)。

検査役の選任の申立てができる株主の要件

下記2つのいずれか一方を満たす株主は、検査役の選任の申立てができます。

  1. 総株主の議決権の100分の3(これを下回る割合を定款で定めた場合にあっては、その割合)以上の議決権を有する株主
  2. 発行済株式(自己株式を除く)の100分の3(これを下回る割合を定款で定めた場合にあっては、その割合)以上の数の株式を有する株主

検査役の役割

ここでいう検査役とは、株式会社の業務や財産状況の調査などを職務とする臨時的な監査機関といったイメージです。

会社の取締役が不正な行為や法令違反行為を行っていることが疑われる場合、株主としては、計算書類・会計帳簿や取締役会議事録を閲覧することによって情報を収集し、取締役に不正・不法な行為があれば、最終的に株主総会や取締役解任の訴えによって当該取締役を解任させることができます。

しかし、実際のところ、計算書類や会計帳簿の閲覧の対象は一定の資料に限定されており、株主であっても、細かい部分まで調べることは難しいです。

そのような場合に、「検査役」を選任して、その検査役に細かく調べてもらい、報告してもらうことができます。

これによって、取締役を解任させることができます。

<<指名委員会等設置会社 | 資本金、準備金、剰余金>>

指名委員会等設置会社

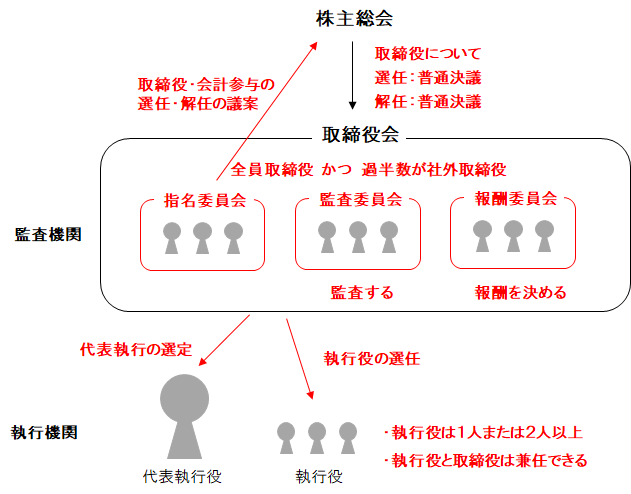
指名委員会等設置会社には、①指名委員会、②監査委員会、③報酬委員会の3委員会が置かれます。

それぞれの委員会は、委員3人以上で組織されます。この委員は、取締役の中から取締役決議によって選定されます。つまり、委員は全員取締役です。また、各委員会の委員の過半数が社外取締役でなければなりません(400条1項・2項)。


指名委員会

指名委員会は、株主総会に提出する取締役及び会計参与の選任及び解任に関する議案の内容を決定します(404条1項)。

監査委員会

監査委員会は、下記内容を行います(404条2項)。

  1. 執行役等(執行役・取締役・会計参与)の「職務の執行の監査」及び「監査報告の作成」
  2. 「株主総会に提出する会計監査人の選任及び解任」並びに「会計監査人を再任しないこと」に関する議案の内容の決定

監査委員による調査


①監査委員会が選定する監査委員は、いつでも、「執行役・取締役・会計参与」に対し、その職務の執行に関する事項の報告を求め、又は

指名委員会等設置会社の業務及び財産の状況の調査をすることができます。(405条1項)

②監査委員会が選定する監査委員は、監査委員会の職務を執行するため必要があるときは、指名委員会等設置会社の子会社に対して事業の報告を求め、又は

その子会社の業務及び財産の状況の調査をすることができる。(405条2項)

取締役会への報告義務

監査委員は、①執行役又は取締役が不正の行為をし、若しくは当該行為をするおそれがあると認めるとき、又は②法令若しくは定款に違反する事実若しくは③著しく不当な事実があると認めるときは、遅滞なく、その旨を取締役会に報告しなければなりません(406条)

監査委員による執行役等の行為の差止め

監査委員は、執行役又は取締役が指名委員会等設置会社の目的の範囲外の行為その他法令若しくは定款に違反する行為をし、又はこれらの行為をするおそれがある場合で、かつ、当該行為によって当該指名委員会等設置会社に著しい損害が生ずるおそれがあるときは、当該執行役又は取締役に対し、当該行為をやめることを請求(差止請求)することができます(407条1項)。

報酬委員会

報酬委員会は、「執行役・取締役・会計参与」の個人別の報酬等の内容を決定する権限を有しています(404条3項)。

執行役が指名委員会等設置会社の支配人その他の使用人を兼ねているときは、当該支配人その他の使用人の報酬等の内容についても、同様とする。

執行役


指名委員会等設置会社には、1人又は2人以上の執行役を置かなければなりません(402条1項)。また、執行役は、取締役会の決議によって選任します(402条2項)。

執行役の権限

執行役は、①取締役会の決議によって委任を受けた業務の執行の決定と②業務の執行を行います(418条)。

執行役の任期

執行役の任期は、選任後1年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結後最初に招集される取締役会の終結の時までです。

ただし、定款によって、その任期を短縮することができます。

指名委員会等設置会社でない取締役の任期は2年です。

執行役の選任・解任

執行役は、取締役会決議によって選任されます(402条2項)。

また、いつでも、取締役会決議によって解任することができます(403条1項)。

執行役の義務

執行役は、3か月に1回以上、自己の職務の執行の状況を取締役会に報告しなければなりません。この場合において、執行役は、「他の執行役を代理人」として報告をすることができます。(417条4項)

また、取締役会の要求があった場合、執行役は、取締役会に出席し、取締役会が求めた事項について説明をしなければなりません(417条5項)。

さらに、執行役は、指名委員会等設置会社に著しい損害を及ぼすおそれのある事実を発見したときは、直ちに、当該事実を監査委員に報告しなければなりません(419条1項)。報告先は取締役会ではないので注意しましょう!

代表執行役

選定と解職

代表執行役は、取締役会が、執行役の中から選定します(420条1項)。

※執行役が1人のときは、その者が代表執行役に選定されたものとします。

また、代表執行役は、いつでも、取締役会の決議によって解職することができます(420条2項)。

代表執行役の権限

代表執行役は、指名委員会等設置会社の業務に関する一切の裁判上・裁判外の行為をする権限を有します(420条3項、349条5項)。

この権限に加えた制限は、善意の第三者に対抗することはできません(420条3項、349条5項)。

表見代表執行役

指名委員会等設置会社は、代表執行役以外の執行役に「社長、副社長など」といった代表する権限を有するものと認められる名称を付した場合には、当該執行役がした行為について、善意の第三者に対してその責任を負います(421条)。

<<監査等委員会設置会社 | 株主からの責任追及(株主代表訴訟・差止請求・検査役の調査)>>

監査等委員会設置会社

行政書士の試験においては、監査等委員会については下記の中でも、太文字部分と図の内容からの出題がほとんどです。

権限などは優先順位が低いので、太文字部分と図の内容を覚えていきましょう!

監査等委員会設置会社とは、監査等委員会を置く株式会社です。

そして、この監査等委員会は、取締役会の一機関として、監査役の担ってきた監査業務を行うとともに、一定の権限を持ちます。

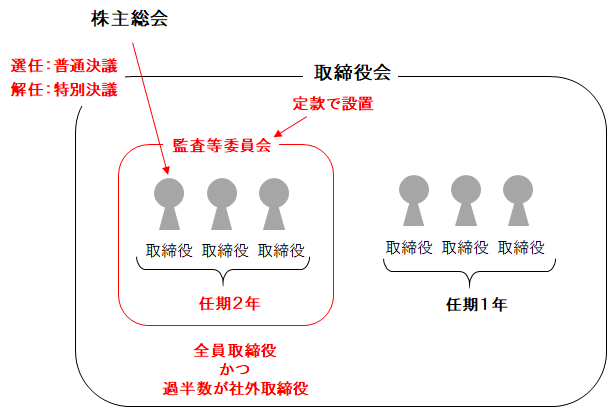
そして、この「監査等委員会」は全員取締役(監査等委員という)なのですが、過半数が社外取締役です。

そして、監査等委員は、取締役なので、監査役とは異なり、取締役会での議決権を有しています。


監査等委員会の権限

監査等委員会は、指名委員会等設置会社の監査委員会と同じ権限を有します。

  1. 取締役(会計参与設置会社にあっては、取締役及び会計参与)の職務の執行の監査及び監査報告の作成(指名委員会等設置会社の監査委員会と同様)
  2. 株主総会に提出する「会計監査人の選任及び解任」並びに「会計監査人を再任しないこと」に関する議案の内容の決定
  3. 監査等委員でない取締役の選任・解任・報酬についての意見の決定

監査等委員の選任と解任

監査等委員は全員取締役で、他の取締役とは区別して、株主総会の決議(普通決議)によって選任されます(329条1項・2項)。

解任については、株主総会の特別決議で行う必要があります(309条2項7号)。

監査等委員の任期

監査等委員である取締役の任期は、原則2年です。

一方、監査等委員以外の取締役の任期は、原則1年です。

監査等委員である取締役の任期は、定款や株主総会の決議でも短縮することができず、その身分が保障されています(332条4項)。

<<会計監査人 | 指名委員会等設置会社>>

会計監査人

会計監査人は、公認会計士または監査法人しかなれません。つまり、企業会計のプロといったイメージです。

監査役は役員なので、会社の内部の人です(社外の人もますが、、、)。つまり、内部監査です。それでは適正な監査が行われないこともあります。一方、

会計監査人は、会社の外部から、独立して、株式会社の監査を行います。つまり、外部監査です。

会計監査人を設置しなければならない会社

①大会社、②監査等委員会設置会社、③指名委員会等設置会社には、必ず会計監査人を置かなければなりません。

会計監査人の権限

会計監査人と監査役と会計参与の違い

①まず、会計参与が、取締役と共同して計算書類を作成します。

②この計算書類について、初めに会計監査人が監査を行い、会計監査報告を作成します。

③その後、監査役が審査して、監査報告を作成します。

会計監査人の職務

  1. 株式会社の計算書類等の監査
  2. 会計監査報告を作成
  3. 会計帳簿等を閲覧・謄写して、取締役及び会計参与等に対し、会計に関する報告を求めることができる
  4. 必要に応じて、子会社に対して会計に関する報告を求めることができる
  5. 必要に応じて、会計監査人設置会社、または、その子会社の業務及び財産の状況の調査をすることができる

といった内容で、監査役の権限とよく似ています。

会計監査人の選任・解任

会計監査人は、株主総会の決議(普通決議)によって選任・解任しなければなりません(329条1項、339条1項)

※ただし、会計監査人の職務怠慢、非行、心身の故障等がある場合、監査役・監査委員・監査等委員は、当該会計監査人を解任することができます。この場合、監査役全員の同意(監査等委員会設置会社の場合、監査等委員全員の同意)が必要です。

正当な理由なく株主総会決議により解任された会計監査人は、株式会社に対し、解任によって生じた損害の賠償を請求することができます(339条2項)。

そして、会計監査人は、株主総会において、会計監査人の選任若しくは解任又は辞任について意見を述べることができます(345条1項5項)。

会計監査人の任期

会計監査人の任期は、選任後1年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時までです(338条1項)。

上記の通り、「取締役は2年以内」「監査役は4年以内」なので、会計監査人は短く設定されています。しかし、定時株主総会で別段の決議がなければ、会計監査人は再任されたものとみなされます(338条2項)。

<<監査役会 | 監査等委員会設置会社>>

監査役会

監査役会の構成員は、全員が監査役です(390条1項)。

そして、監査役は3人以上で、その半数が社外監査役でないといけません(335条3項)。

例えば、
監査役が3人の場合、社外監査役が2人以上
監査役が4人の場合、社外監査役が2人以上
監査役が5人の場合、社外監査役が3人以上
といった感じです。

監査役会の職務

監査役会の職務は下記3つです(390条2項)。

  1. 監査報告の作成
  2. 常勤の監査役の選定及び解職
  3. 「①監査の方針」、「②監査役会設置会社の業務」及び「③財産の状況の調査の方法その他の監査役の職務の執行」に関する事項の決定(①~③に関する内容の決定)

監査役会の招集と決議

監査役会は、各監査役が招集します(391条)。

監査役会の決議は、監査役の過半数をもって行います。(393条1項)

監査役会を設置しなければならない会社

監査等委員会設置会社・指名委員会等設置会社を除く「大会社である公開会社」は、監査役会を設置しなければなりません。

<<監査役 | 会計監査人>>