行政法の無料テキスト

行政手続法18条:文書等の閲覧

行政手続法18条の「聴聞における文書等の閲覧請求」については、行政書士試験の行政手続法でも出題される部分です。注意点もありますので、しっかり頭に入れておきましょう!

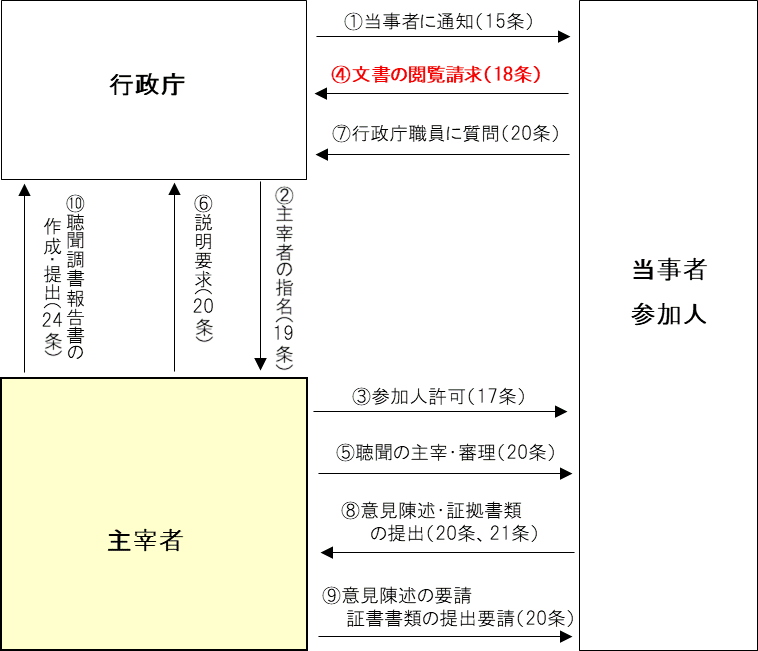
また、下図から、聴聞手続きの流れのどの部分を勉強しているかも分かるようにしておきましょう!

聴聞手続きの流れ
①当事者の通知はこちら>>

②主宰者の指名はこちら>>

③参加人の許可はこちら>>>

当事者および参加人は、聴聞の通知があった時から聴聞が終結するまでの間、行政庁に対し、当該事案についてした「調査結果に関する調書」や「不利益処分の原因となる事実を証する資料」の閲覧を請求することができます(文書の閲覧請求)。

この文書の閲覧請求に対し、行政庁は、第三者の利益を害するおそれがあるとき等正当な理由がなければ、閲覧を拒むことはできません。

原則 行政庁は、事案についてした調査の結果・調書その他の資料などの閲覧を拒むことができない。
例外 第三者の利益を害するおそれがあるときその他正当な理由があるときは、行政庁は文書などの閲覧を拒むことができる。
【注意点】理由の提示は不要!

(文書等の閲覧)
第18条 当事者及び当該不利益処分がされた場合に自己の利益を害されることとなる参加人(以下この条及び第24条第3項において「当事者等」という。)は、聴聞の通知があった時から聴聞が終結する時までの間、行政庁に対し、当該事案についてした調査の結果に係る調書その他の当該不利益処分の原因となる事実を証する資料の閲覧を求めることができる。この場合において、行政庁は、第三者の利益を害するおそれがあるときその他正当な理由があるときでなければ、その閲覧を拒むことができない。
2 前項の規定は、当事者等が聴聞の期日における審理の進行に応じて必要となった資料の閲覧を更に求めることを妨げない。
3 行政庁は、前二項の閲覧について日時及び場所を指定することができる。
<<行政手続法17条:聴聞の参加人・主宰者 | 行政手続法19条:聴聞の主宰>>

行政手続法19条:聴聞の主宰


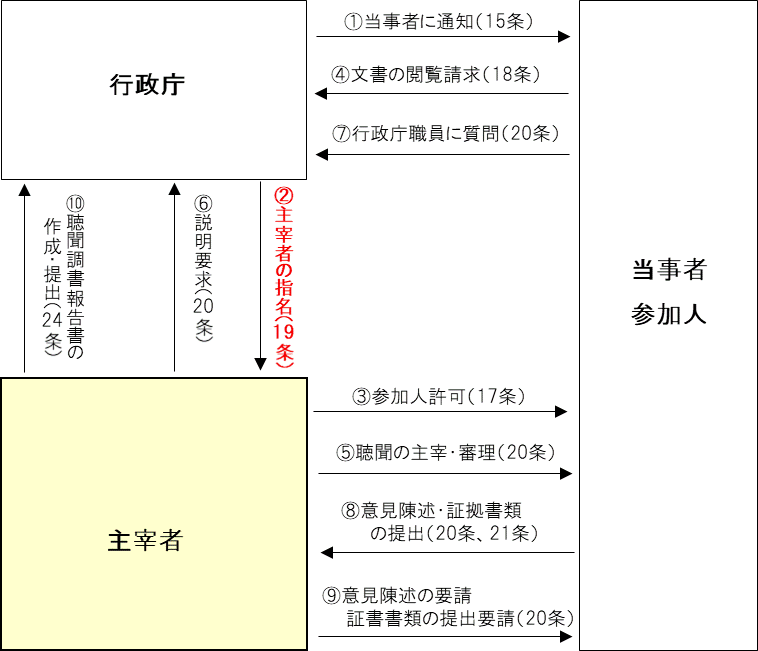
ここで解説するのは、聴聞手続きの「②主宰者の指名」です。

①当事者の通知はこちら>>

聴聞手続きの流れ

主宰者

聴聞の主宰者については、行政手続法17条でも解説しましたが、ここで再復習します。

聴聞は行政庁が指名する職員・その他政令で定める者が主宰します。

行政書士試験では「行政庁が指名する職員」が聴聞を主宰する点が出題されます。

そして、不利益処分を担当した者も主宰者になれるので注意しましょう。

上記「その他政令で定める者」については、分からなくても問題ございません。

聴聞の主宰者になれない者

① 当該聴聞の当事者又は参加人
② ①の配偶者、四親等内の親族又は同居の親族
③ ①の代理人又は補佐人
④ 以前①~③であった者
⑤ ①の後見人、後見監督人、保佐人、保佐監督人、補助人又は補助監督人
⑥ 参加人以外の関係人

※「当事者」とは、「聴聞の通知を受けた者」=「不利益処分の名あて人」のことです。

(聴聞の主宰)
第19条 聴聞は、行政庁が指名する職員その他政令で定める者が主宰する。
2 次の各号のいずれかに該当する者は、聴聞を主宰することができない。
一 当該聴聞の当事者又は参加人
二 前号に規定する者の配偶者、四親等内の親族又は同居の親族
三 第一号に規定する者の代理人又は次条第三項に規定する補佐人
四 前三号に規定する者であった者
五 第一号に規定する者の後見人、後見監督人、保佐人、保佐監督人、補助人又は補助監督人
六 参加人以外の関係人

<<行政手続法18条:文書等の閲覧 | 行政手続法20条:聴聞の期日における審理の方式>>

行政手続法30条:弁明の機会の付与の通知の方式

行政手続法29条で、弁明の機会付与は書面審理を行うことを勉強しました。

行政手続法30条では、書面審理を行う上で、行政庁が、不利益処分の名あて人となるべき者に対して、通知しなければならない内容について規定しています。

具体的には、行政庁は、下記内容を、不利益処分の名あて人となるべき者に対して通知します。そして、この通知は、弁明書の提出期限までに相当期間をおいて通知しなければなりません。言い換えると、弁明の提出期限直前に送ってもだめですよ!ということです。

弁明の機会付与のために行政庁が通知する内容

①予定される不利益処分の内容と根拠法令の条項
②不利益処分の原因となる事実
③弁明書の提出先及び提出期限(口頭による弁明の機会の付与を行う場合には、その旨並びに出頭すべき日時及び場所)

①とは、例えば、
予定される不利益処分の内容とは、「行政書士に対する戒告」です。
根拠法令の条項とは、「行政書士法第14条の2」です。

②とは、例えば
行政書士の業務として 車庫証明業務を行ってきたが、約9割の依頼について 、受注、車庫調査並びに証明に係る書類の作成及び警察署への提出のすべてを補助者に行わせており、業務には 関与していなかった場合

③とは、例えば、駐車違反の反則金の処分について、反論がある場合、公安委員からいつまでに弁明書を提出してくださいと通知されるので、その期間内に、公安委員会に対して弁明書を提出します。

(弁明の機会の付与の通知の方式)
行政手続法第30条 行政庁は、弁明書の提出期限(口頭による弁明の機会の付与を行う場合には、その日時)までに相当な期間をおいて、不利益処分の名あて人となるべき者に対し、次に掲げる事項を書面により通知しなければならない。
一 予定される不利益処分の内容及び根拠となる法令の条項
二 不利益処分の原因となる事実
三 弁明書の提出先及び提出期限(口頭による弁明の機会の付与を行う場合には、その旨並びに出頭すべき日時及び場所)

行政手続法20条:聴聞の期日における審理の方式

行政手続法20条は、聴聞手続きの中心となる部分です。実際、聴聞手続きがどのように行われるかが規定されています。そして、内容自体も多いので、一つ一つ頭に入れていきましょう。聴聞手続きの流れの①~④はそれぞれ、下記リンクから学習していただき、本ページでは、⑤聴聞の主宰・審理~⑨意見陳述の要請、証拠書類の提出要請までの内容を解説します。

聴聞手続きの流れ

①当事者の通知はこちら>> ②主宰者の指名はこちら>> ③参加人の許可はこちら>>> ④文書の閲覧請求はこちら>>>

⑤聴聞の主宰および審理

⑥まず、初めに、最初の聴聞の日に、主宰者が、行政庁の職員に、「予定される不利益処分の内容」及び「根拠となる法令の条項」並びに「その原因となる事実」を説明させます。つまり、出頭した行政庁の職員が説明します。 ⑦当事者又は参加人は、聴聞の日に出頭して、意見を述べたり(口頭意見陳述)、証拠書類等を提出したり、主宰者の許可を得て行政庁の職員に対し質問したりできます。 【注意点】「意見を述べること」「証拠書類を提出すること」は主宰者の許可は不要ですが、行政庁職員に対する質問は主宰者の許可が必要です。 ⑧当事者又は参加人は、聴聞の日に出頭して、意見を述べ、及び証拠書類等を提出することができます。 ⑨主宰者は、必要があると認めるときは、 「当事者若しくは参加人」に対し質問をしたり 意見の陳述若しくは証拠書類等の提出を促したり 行政庁の職員に対し説明を求めたりすることができます。

聴聞は公開?それとも非公開?

原則 聴聞の審理は非公開
例外 行政庁が公開することを相当と認めるときは、聴聞の審理を公開
(聴聞の期日における審理の方式) 行政手続法第20条 主宰者は、最初の聴聞の期日の冒頭において、行政庁の職員に、予定される不利益処分の内容及び根拠となる法令の条項並びにその原因となる事実を聴聞の期日に出頭した者に対し説明させなければならない。 2 当事者又は参加人は、聴聞の期日に出頭して、意見を述べ、及び証拠書類等を提出し、並びに主宰者の許可を得て行政庁の職員に対し質問を発することができる。 3 前項の場合において、当事者又は参加人は、主宰者の許可を得て、補佐人とともに出頭することができる。 4 主宰者は、聴聞の期日において必要があると認めるときは、当事者若しくは参加人に対し質問を発し、意見の陳述若しくは証拠書類等の提出を促し、又は行政庁の職員に対し説明を求めることができる。 5 主宰者は、当事者又は参加人の一部が出頭しないときであっても、聴聞の期日における審理を行うことができる。 6 聴聞の期日における審理は、行政庁が公開することを相当と認めるときを除き、公開しない。
<<行政手続法19条:聴聞の主宰 | 行政手続法21条:陳述書等の提出>>

行政手続法31条:聴聞に関する手続の準用

行政手続法31条では、「聴聞の手続きが準用されるもの」について規定していますが、行政書士試験では、「聴聞手続きが準用されるもの」よりも、「聴聞と弁明の機会の付与の手続きの違い」の方が重要です。そのため、手続き上の違いをしっかり覚えておきましょう!

弁明の機会の付与も、聴聞の手続きが準用されます。

聴聞の手続きが準用されるもの

行政手続法15条3項を弁明の機会の付与に準用

行政庁は、不利益処分の名あて人となるべき者の所在が判明しない場合においては、弁明の機会の付与の通知を、その者の氏名、弁明書の提出先及び提出期限、並びに当該行政庁が同項各号に掲げる事項を記載した書面をいつでもその者に交付する旨を当該行政庁の事務所の掲示場に掲示することによって行うことができる。この場合においては、掲示を始めた日から二週間を経過したときに、当該通知がその者に到達したものとみなす。

行政手続法16条を弁明の機会の付与に準用

  1. 弁明の機会の付与の通知を受けた者は、代理人を選任することができる。
  2. 代理人は、各自、当事者のために、弁明の機会の付与に関する一切の行為をすることができる。
  3. 代理人の資格は、書面で証明しなければならない。
  4. 代理人がその資格を失ったときは、当該代理人を選任した当事者は、書面でその旨を行政庁に届け出なければならない。

聴聞と弁明の機会の付与の手続上の違い

聴聞 弁明の機会の付与
文書の閲覧請求権 認められている 認められていない
口頭意見陳述権 認められている 原則、認められない
口頭で意見を述べることを行政庁が認められた場合のみ例外的に認められている
主宰者 行政庁は、主宰者を指名する 主宰者を指名しない

(聴聞に関する手続の準用)
第31条 第15条第3項及び第16条の規定は、弁明の機会の付与について準用する。この場合において、第15条第3項中「第1項」とあるのは「第30条」と、「同項第3号及び第4号」とあるのは「同条第3号」と、第16条第1項中「前条第1項」とあるのは「第30条」と、「同条第3項後段」とあるのは「第31条において準用する第15条第3項後段」と読み替えるものとする。

<<行政手続法30条:弁明の機会の付与の通知の方式 | 行政手続法32条:行政指導の一般原則>>

行政手続法36条の2:行政指導の中止等の求め

行政手続法36条の2の「行政指導の中止等の求め」は、2014年に改正された内容で、行政書士試験でも出題されやすい部分です。また、あまり勉強していない方もいるので、ここもしっかり勉強して得点できるようにしておきましょう!行政指導の中止等の申出書の内容までは覚えなくても大丈夫です。

行政手続法36条の2の「行政指導の中止等の求め」とは、簡単に言うと、行政指導を受けたけど、それは法律と照らしておかしいんじゃないの?という場合に、行政指導を受けた者が、行政指導をやめてください!と求めることができるということです。

不適切な行政指導により、企業のイメージが落ちたりするのは、困ります。そのための対抗手段といった感じです。

行政指導の中止等の求め

法令に違反する行為の是正を求める行政指導(その根拠となる規定が法律に置かれているものに限る。)の相手方は、当該行政指導が当該法律に規定する要件に適合しないと考えるときは、当該行政指導をした行政機関に対し、その旨を申し出て、行政指導の中止等の措置を求めることができます。

そして、この申出を受けた行政機関は必要な調査を行い、当該行政指導が当該法律に規定する要件に適合しないと認めるときは、当該行政指導の中止その他必要な措置をとらなければなりません。

【注意点】

「法律に基づく行政指導」に限って、行政指導の中止を求めることができ、法律に基づかない行政指導は、中止を求めることはできません!

行政指導の中止等を求めることができない場合

行政指導がその相手方について弁明その他意見陳述のための手続を経てされたものであるときは、行政指導の中止等を求めることができません。なぜなら、行政機関は、きちんと言い分を聞いた上で行政指導をしているからです。

行政指導の中止等の申出書の内容

行政指導の中止等を求める場合、下記内容を記載した申出書を行政機関に提出しなければなりません。

① 申出をする者の氏名又は名称及び住所又は居所
② 当該行政指導の内容
③ 当該行政指導がその根拠とする法律の条項
④ 上記条項に規定する要件
⑤ 当該行政指導が前号の要件に適合しないと思料する理由
⑥ その他参考となる事項

(行政指導の中止等の求め)
行政手続法第36条の2 法令に違反する行為の是正を求める行政指導(その根拠となる規定が法律に置かれているものに限る。)の相手方は、当該行政指導が当該法律に規定する要件に適合しないと思料するときは、当該行政指導をした行政機関に対し、その旨を申し出て、当該行政指導の中止その他必要な措置をとることを求めることができる。ただし、当該行政指導がその相手方について弁明その他意見陳述のための手続を経てされたものであるときは、この限りでない。
2 前項の申出は、次に掲げる事項を記載した申出書を提出してしなければならない。
一 申出をする者の氏名又は名称及び住所又は居所
二 当該行政指導の内容
三 当該行政指導がその根拠とする法律の条項
四 前号の条項に規定する要件
五 当該行政指導が前号の要件に適合しないと思料する理由
六 その他参考となる事項
3 当該行政機関は、第一項の規定による申出があったときは、必要な調査を行い、当該行政指導が当該法律に規定する要件に適合しないと認めるときは、当該行政指導の中止その他必要な措置をとらなければならない。

<<行政手続法36条:複数の者を対象とする行政指導(行政指導指針) | 行政手続法36条の3:処分等の求め>>

行政手続法35条:行政指導の方式

行政手続法35条の「行政指導の方式」については、2014年に改正された内容を含み、行政指導について書面交付が必要な場合と不要な場合については、間違いやすい部分です。しっかり勉強して、行政書士試験で出題されても得点できるように勉強しましょう!

行政指導の明確化の原則

行政指導に携わる者は、その相手方に対して、当該行政指導の趣旨及び内容並びに責任者を明確に示さなければならない。

また、許認可等をする権限を行使できる場合、下記内容を示すことが義務付けられています。(2014年改正)

① 権限を行使できる根拠となる法令の条項
② 権限を行使できる要件
③ 権限の行使が上記要件に適合する理由

例えば、行政指導に従わない場合には、「許可の取消しや不許可」等もあり得ると示された場合、その相手方に対して、「許可取消しや不許可」等の根拠となる法令等の条項や理由等を示さなければなりません。この条文により、行政指導の手続の透明性が高まり、不適切な行政指導を防止するとともに、行政指導の相手方の権利利益がより保護されるようになります。

行政指導の書面交付

行政指導が口頭でされた場合において、その相手方から行政指導の内容を記載した書面の交付を求められたときは、当該行政指導に携わる者は、原則、書面を交付しなければなりません。

ただし、例外として、行政上特別の支障がある場合は、書面交付は不要です。

原則 書面の交付を求められたときは、書面交付が必要
例外 行政上特別の支障がある場合は、書面交付は不要

行政指導で書面交付が不要な場合

上記の通り、行政上特別の支障がある場合は、書面交付は不要ですが、それ以外でも下記の場合は書面交付が不要となります。

① 相手方に対しその場において完了する行為を求める場合
② すでに文書又は電磁的記録(メールなど)によりその相手方に通知されている事項と同一の内容を求める場合

(行政指導の方式)
行政手続法第35条 行政指導に携わる者は、その相手方に対して、当該行政指導の趣旨及び内容並びに責任者を明確に示さなければならない。
2 行政指導に携わる者は、当該行政指導をする際に、行政機関が許認可等をする権限又は許認可等に基づく処分をする権限を行使し得る旨を示すときは、その相手方に対して、次に掲げる事項を示さなければならない。
一 当該権限を行使し得る根拠となる法令の条項
二 前号の条項に規定する要件
三 当該権限の行使が前号の要件に適合する理由
3 行政指導が口頭でされた場合において、その相手方から前二項に規定する事項を記載した書面の交付を求められたときは、当該行政指導に携わる者は、行政上特別の支障がない限り、これを交付しなければならない。
4 前項の規定は、次に掲げる行政指導については、適用しない。
一 相手方に対しその場において完了する行為を求めるもの
二 既に文書(前項の書面を含む。)又は電磁的記録(電子的方式、磁気的方式その他人の知覚によっては認識することができない方式で作られる記録であって、電子計算機による情報処理の用に供されるものをいう。)によりその相手方に通知されている事項と同一の内容を求めるもの

<<行政手続法34条:許認可等に関する行政指導 | 行政手続法36条:複数の者を対象とする行政指導(行政指導指針)>>

行政不服審査法1条:目的

行政不服審査法は、行政書士試験では、行政手続法同様、条文が非常に重要になってきます。そのため、条文を一つ一つ解説していきます!

行政不服審査法とは?

行政庁の処分に関し、国民が「行政庁の処分は不服だ!それは法律上おかしいだろ!」といった場合に、行政庁に不服を申し立てることができます。その不服申立てのやり方や流れなどをルール化しています。

行政不服審査法の目的

この法律は、行政庁の違法な処分・公権力の行使又は不当な処分・公権力の行使に関し、国民が簡易迅速かつ公正な手続の下で広く行政庁に対する不服申立てをすることができるための制度を定めることにより、 ○ 国民の権利利益の救済を図るとともに、 ○ 行政の適正な運営を確保すること を目的としています。 この目的はそのまま行政書士試験の問題で出題されるので覚えておきましょう!キーワードは上記赤文字です。

行政不服審査法の目的のポイント

  1. 違法な処分だけでなく、不当な処分も不服審査法の対象となる
  2. 「簡易迅速かつ公正な手続きを行うこと」で、「国民の権利利益の救済を図り」「行政の適正な運営確保」を目的としている

行政事件訴訟法との「対象」の違い

行政不服審査法 違法又は不当な処分・公権力の行使
行政事件訴訟法 違法な処分・公権力の行使

行政手続法との「目的」の違い

行政不服審査法 国民が簡易迅速かつ公正な手続の下で広く行政庁に対する不服申立てをすることができるための制度を定めることにより、国民の権利利益の救済を図るとともに、行政の適正な運営を確保することを目的とする
行政手続法 手続に関し、共通する事項を定めることによって、行政運営における公正の確保と透明性の向上を図り、もって国民の権利利益の保護に資することを目的とする。
(目的等) 第1条 この法律は、行政庁の違法又は不当な処分その他公権力の行使に当たる行為に関し、国民が簡易迅速かつ公正な手続の下で広く行政庁に対する不服申立てをすることができるための制度を定めることにより、国民の権利利益の救済を図るとともに、行政の適正な運営を確保することを目的とする。 2 行政庁の処分その他公権力の行使に当たる行為(以下単に「処分」という。)に関する不服申立てについては、他の法律に特別の定めがある場合を除くほか、この法律の定めるところによる。
<<行政手続法 | 行政不服審査法2条・3条:処分・不作為についての審査請求>>

行政不服審査法4条:審査請求すべき行政庁

行政不服審査法4条では、実際に審査請求を行う場合、「誰に対して行うか」を規定しています。

非常にややこしいので、処分庁等に上級行政庁がない場合と上級行政庁がある場合に分けて、上級行政庁がある場合については、原則と例外に分けて整理するとよいでしょう!

まず、言葉の意味から理解しましょう!

処分庁とは、実際に「処分をした行政庁」を指します。
不作為庁とは、申請したけど、その申請に対して何もしない行政庁です。

審査請求先
処分庁・不作為庁に上級行政庁がないとき 当該処分庁や不作為庁
処分庁・不作為庁に上級行政庁があるとき 原則 最上級行政庁
例外 処分庁・不作為庁が、主任大臣、宮内庁長官、内閣府や各省の外局の長の場合、当該処分庁・不作為庁 ※

※の具体例は、処分庁が財務省の外局である国税庁長官の場合、最上級行政庁は、財務大臣です。しかし、この場合、処分庁である国税庁長官に対して審査請求を行います。

(審査請求をすべき行政庁)
第4条 審査請求は、法律(条例に基づく処分については、条例)に特別の定めがある場合を除くほか、次の各号に掲げる場合の区分に応じ、当該各号に定める行政庁に対してするものとする。
一 処分庁等(処分をした行政庁(以下「処分庁」という。)又は不作為に係る行政庁(以下「不作為庁」という。)をいう。以下同じ。)に上級行政庁がない場合又は処分庁等が主任の大臣若しくは宮内庁長官若しくは内閣府設置法第49条第1項若しくは第2項若しくは国家行政組織法第3条第2項に規定する庁の長である場合 当該処分庁等
二 宮内庁長官又は内閣府設置法第49条第1項若しくは第2項若しくは国家行政組織法第3条第2項に規定する庁の長が処分庁等の上級行政庁である場合 宮内庁長官又は当該庁の長
三 主任の大臣が処分庁等の上級行政庁である場合(前二号に掲げる場合を除く。) 当該主任の大臣
四 前三号に掲げる場合以外の場合 当該処分庁等の最上級行政庁

<<行政不服審査法2条・3条:処分・不作為についての審査請求 | 行政不服審査法5条:再調査の請求>>

行政不服審査法7条:適用除外

行政不服審査法7条は、下記事項は「2条・3条の規定を適用しない」としています。どういうことかというと、下記事項については、審査請求できないということです。

では、どういった場合に審査請求ができないのか?

審査請求ができない場合

  1. 国会若しくは地方議会の議決によってされる処分
  2. 裁判により、又は裁判の執行としてされる処分
  3. 国会若しくは地方議会の議決又は同意等を経てされる処分
  4. 検査官会議で決すべきものとされている処分
  5. 当事者間の法律関係を確認し、又は形成する処分で、法令の規定により当該処分に関する訴え(形式的当事者訴訟)においてその法律関係の当事者の一方を被告とすべきものと定められているもの
  6. 刑事事件に関する検察官等がする処分
  7. ①国税又は地方税の犯則事件に関する処分
    ②金融商品取引の犯則事件に関する処分
  8. 学校、講習所、訓練所又は研修所で、学生、生徒、児童若しくは幼児若しくはこれらの保護者、講習生、訓練生又は研修生に対してされる処分
  9. 刑務所、少年刑務所、拘置所、留置施設、海上保安留置施設、少年院、少年鑑別所又は婦人補導院において、収容の目的を達成するためにされる処分
  10. 外国人の出入国又は帰化に関する処分
  11. 専ら人の学識技能に関する試験又は検定の結果についての処分(例えば、行政書士試験の結果等)
  12. 行政不服審査法に基づいて行われる処分

この点については、行政手続法で適用除外になっているものと、行政不服審査法で適用除外になっているものの違いを覚えるとよいでしょう!

行政手続法と行政不服審査法の適用除外の違い

手続法のみ適用除外 ① 公務員の懲戒処分
② 利害の反する者の利害調整を目的とした処分
③ 難民認定
④ 報告または物件提出等の情報収集を目的とした処分
⑤ 公衆衛生・環境保全・防疫・保安のための処分
⑥ 不服申立て(審査請求・再調査請求)による裁決・決定
⑦ 聴聞・弁明の機会付与手続き(意見陳述の手続き)において法令に基づいてされる処分
不服審査法のみ適用外 形式的当事者訴訟によるべきとされている処分

行政不服審査法における国の機関または地方公共団体等の適用除外

「国の機関」又は「地方公共団体」その他の「公共団体」若しくはその機関に対する処分で、これらの機関又は団体がその固有の資格において当該処分の相手方となるもの及びその不作為については、行政不服審査法の規定は、適用しません。

これは、行政手続法と同様に行政不服審査法も適用しないことを意味します。

イメージとしては、国の機関や地方公共団体に対する処分については、審査請求できないということです。

(適用除外)
第7条 次に掲げる処分及びその不作為については、第2条及び第3条の規定は、適用しない。
一 国会の両院若しくは一院又は議会の議決によってされる処分
二 裁判所若しくは裁判官の裁判により、又は裁判の執行としてされる処分
三 国会の両院若しくは一院若しくは議会の議決を経て、又はこれらの同意若しくは承認を得た上でされるべきものとされている処分
四 検査官会議で決すべきものとされている処分
五 当事者間の法律関係を確認し、又は形成する処分で、法令の規定により当該処分に関する訴えにおいてその法律関係の当事者の一方を被告とすべきものと定められているもの
六 刑事事件に関する法令に基づいて検察官、検察事務官又は司法警察職員がする処分
七 国税又は地方税の犯則事件に関する法令(他の法令において準用する場合を含む。)に基づいて国税庁長官、国税局長、税務署長、国税庁、国税局若しくは税務署の当該職員、税関長、税関職員又は徴税吏員(他の法令の規定に基づいてこれらの職員の職務を行う者を含む。)がする処分及び金融商品取引の犯則事件に関する法令(他の法令において準用する場合を含む。)に基づいて証券取引等監視委員会、その職員(当該法令においてその職員とみなされる者を含む。)、財務局長又は財務支局長がする処分
八 学校、講習所、訓練所又は研修所において、教育、講習、訓練又は研修の目的を達成するために、学生、生徒、児童若しくは幼児若しくはこれらの保護者、講習生、訓練生又は研修生に対してされる処分
九 刑務所、少年刑務所、拘置所、留置施設、海上保安留置施設、少年院、少年鑑別所又は婦人補導院において、収容の目的を達成するためにされる処分
十 外国人の出入国又は帰化に関する処分
十一 専ら人の学識技能に関する試験又は検定の結果についての処分
十二 この法律に基づく処分(第五章第一節第一款の規定に基づく処分を除く。)

2 国の機関又は地方公共団体その他の公共団体若しくはその機関に対する処分で、これらの機関又は団体がその固有の資格において当該処分の相手方となるもの及びその不作為については、この法律の規定は、適用しない。

<<行政不服審査法6条:再審査請求 | 行政不服審査法8条:特別の不服申立ての制度>>