地方自治法

地方自治体の概要と種類


地方自治体の一番分かりやすい具体例が都道府県や市町村です。しかし、行政書士で勉強する地方自治体は、もっと深い部分まで勉強していきます。まず、地方自治とは、地方の住民が、その地域を自主的に運営していくことを言います。そして、地方自治体は、国とは別の固有の法人格を持ち、地域における行政を自主的かつ総合的に実施する役割を持っています。

固有の法人格を持つため、例えば、地方自治体(例えば、都道府県や市町村)が、不動産の所有権を持ったり、裁判で、原告や被告となることができます。

地方公共団体の種類

上図の通り、普通地方公共団体は、都道府県と市町村の2つに分けることができるのですが、市町村の中の「市」には「政令で指定された都市(政令指定都市)」と「中核市」の2つと、それ以外の小さい市があります。行政書士の試験で出題されるのは、政令指定都市と中核市の違いなので、この辺りを勉強しておきます。

政令指定都市

政令指定都市とは、政令で指定する人口50万人以上の市で、都道府県に近い権限が与えられます。政令指定都市の具体例として、札幌市、仙台市、さいたま市、千葉市、横浜市、静岡市、名古屋市、京都市、大阪市、神戸市、岡山市、広島市、福岡市、熊本市等があります。

政令指定都市は、市長の権限に属する事務を分掌させる(分ける)ため、条例で、その区域を分けて、区(行政区)を設ける義務があります。例えば、横浜市は、政令指定都市なので、西区、中区、南区といった感じで分けられています。そして、上記区にその事務所の長として区長を置く義務があります。

注意が必要なのは、この区は、東京都23区のような特別区とは違います。実際、横浜市西区と東京都中央区は、文字だけ見ると似ていますが、前者は特別区ではなく(法人格がない)、後者は特別区(法人格がある)です。

さらに、指定都市は、その行政の円滑な運営を確保するため必要があると認めるときは、市長の権限に属する事務のうち特定の区の区域内に関するものを総合区長に執行させるため、条例で、当該区に代えて総合区を設け、総合区の事務所又は必要があると認めるときはその出張所を置くことができる。

行政区と総合区の違い

行政区 総合区
位置づけ 指定都市の内部組織
法人格 なし
議会 なし
選挙管理委員会 必ず設置しなければならない
法人格 なし
長の名称 区長 総合区長
長の身分 一般職(市の職員) 特別職(市の職員でなくてもよい)
長の専任 市長が職員から任命 市長が議会の同意を得て選任
任期 なし 4年
リコール なし あり

リコールとは、解職請求を指し、住民が、「この総合区長ではダメだ!」といった場合に、有権者総数の3分の1の連署により、選挙管理員会に解職請求をし、有権者による投票の過半数の同意により、総合区長をやめさせることができます。この点については、住民による「直接請求」の部分で解説します。

中核市

中核市とは、人口20万人以上の市で、政令で定める市を言います。指定都市が処理することができる事務のうち政令で定めるものを、中核市で処理します。

※「特例市」は平成27年の改正地方自治法により廃止された。

特別地方公共団体

ここからは特別地方公共団体に入っていきます。特別地方公共団体とは、普通地方公共団体以外のある特定の目的を達成するために設置されている組織を言います。

これには特別区、地方公共団体の組合、財産区の3つがあります。

特別区

特別区とは、東京都の区(23区)です。この特別区は固有の法人格を持ち、行政主体として、市に近い特徴を持っています。

そして、特別区は、原則、一般的に市町村が処理するものとされている事務を処理します。例外として、都(東京都)が一体的に処理するものとされているものは、都が処理します。

地方公共団体の組合

この地方公共団体の組合が非常にややこしいです。しかし、行政書士試験で出たら、得点したい部分です。

まず、地方公共団体の組合は、2つ以上の地方公共団体が事務を共同で処理するために設置するものです。例えば、「介護保険事業の認定や給付」、「ごみ処理事業」「消防事業」「上下水道事業」等です。

そして、地方公共団体の組合は一部事務組合と広域連合の2つがあり、この違いが頻出です。

一部事務組合と広域連合の違い
一部事務組合区 広域連合
種類 特別地方公共団体
構成団体 都道府県・市町村・特別区
※複合的一部事務組合は都道府県は加入できない
都道府県・市町村・特別区
設置許可 都道府県が加入する場合、総務大臣の許可
その他が加入する場合、知事の許可
が必要
解散 総務大臣または知事の「届出」が必要 総務大臣または知事の「許可」が必要
議会 必ず「議会」を設置する
議会の議員 規約で定める 選挙人の投票 or 議会の選挙
兼任 一部事務組合の議会の議員等は、当該一部事務組合の構成団体の議員・長・その他職員と兼ねることができる 広域連合の議会の議員等は、当該広域連合を組織する地方公共団体の議員・長・その他職員と兼ねることができる
長 長は不要 長は必ず設置する
選挙人の投票 or 議会の選挙
条例 独自の条例を制定できる
住民監査請求
住民訴訟
住民監査請求や住民訴訟の対象
知事の勧告 知事は、公益上必要と認める場合、「市町村・特別区」に「一部事務組合や広域連合」を設けるべきことを勧告できる

複合的一部事務組合とは?

一部事務組合は、共同処理する事務が1種類に限定されますが、複合的一部事務組合は、共同処理する事務が関連する複数のものを対象とします。例えば、「A市とB市の上水道事務」と「A市とB市の下水道事務」を共同で処理する場合です。

財産区

財産区とは、市町村や特別区が、「財産(山林、用水池、宅地等)を有し」若しくは「公の施設を設けている」場合、「その財産又は公の施設」の管理及び処分又は廃止の権限を持つ特別地方公共団体です。

自治事務と法定受託事務

行政書士の試験対策としては、「自治事務と法定受託事務の違い」と「1号法定受託事務と2号法定受託事務の違い」をしっかり頭に入れておきましょう!

地方自治体が処理する事務には自治事務と法定受託事務の2つがあります。

平成12年3月末までは機関委任事務というものがありましたが、法改正により、廃止されました。


自治事務

自治事務とは、地方公共団体が処理する事務のうち、法定受託事務以外のものを言います。

法定受託事務以外なので、非常に幅が広く、例えば、小中学校の設置管理、市町村税の賦課徴収、介護保険の介護給付、住民基本台帳事務、飲食店営業の許可、病院・薬局の開設許可、都市計画の策定などが自治事務に当たります。

法定受託事務

法定受託事務とは、国または都道府県が本来果たすべき役割にかかわる事務であるが、利便性や効率性を考えて、「国から都道府県・市町村」あるいは「都道府県から市町村」に委託された事務を言います。

そして、法定受託事務には、
国が本来果たすべき事務を都道府県・市町村が受託する第1号法定受託事務と、
都道府県が本来果たすべき事務を市町村が受託する第2号法定受託事務に分類されます。

第1号法定受託事務 本来、国が行うべき事務 例えば、国政選挙、生活保護の決定、旅券交付、国道の管理、戸籍などの事務
第2号法定受託事務 本来、都道府県が行うべき事務 例えば、地方選挙(県議会選挙、知事選挙)にかかわる事務

地方公共団体の議会の運営の5つの原則

地方公共団体の議会の運営には下記5つの原則があります。

  1. 会議公開の原則
  2. 定足数の原則
  3. 多数決の原則
  4. 一事不再議の原則
  5. 会期不継続の原則

会議公開の原則

普通地方公共団体の議会の会議は、公開により行います。
ただし、議長または議員3人以上の発議により、出席議員の3分の2以上の多数で議決したときは、秘密会を開くことができます。

定足数の原則

普通地方公共団体の議会は、議員の定数の半数以上の議員が出席しなければ、会議自体開くことができません。

※定足数とは、会議で議事を進め議決するのに必要な最小限の人数です。

多数決の原則

普通地方公共団体の議会の議事は、原則、出席議員の過半数で決定し、可否同数(賛成も反対も同じ数)の場合は、議長が決します。

例外的に特別多数を要するものは下記の通りです。

議員の半数の出席とその3分の2以上の多数の同意
地方公共団体の事務所の位置決定又は変更に関する条例の制定
秘密会の開催
議員の失職、資格決定
条例の制定・改廃または予算に関する再議
条例で定める特に重要な公の施設の廃止、長期かつ独占的な利用をさせること
議員の3分の2の出席と過半数の同意
地方公共団体の長に対する再度の不信任議決
議員の3分の2の出席とその4分の3の同意
役員の解職請求に対する同意
議員の除名
地方公共団体の長に対する最初の不信任議決

一事不再議の原則

一度議決された事項は、同一会期中に再度議決してはいけません(再議にかけてはいけない)。これを一事不再議の原則と言います。

会期不継続の原則

会期中に議決に至らなかった事件は、次の会期に継続しません。会期はそれぞれ独立しているということです。

行政委員会・行政委員(地方公共団体の執行機関)


普通地方公共団体の執行機関には、長のほかに、法律の定めにより合議制の執行機関である委員会または委員がおかれます。このように法律で執行機関を置くように定めているので、執行機関法定主義と言われます。

合議制とは、執行機関を複数の人によって構成させる制度を言います。

都道府県・市町村に置かなければいけないもの

  1. 教育委員会
  2. 選挙管理員会
  3. 人事委員会
    人事委員会を置かない普通地方公共団体にあっては「公平委員会」を置く
    ただし、都道府県、指定都市には必ず人事委員会を置かなければならない
  4. 監査委員

都道府県に置かなければいけないもの

  1. 公安委員会
  2. 労働委員会
  3. 収用委員会
  4. 海区漁業調整委員会
  5. 内水面漁場管理委員会

市町村に置かなければならないもの

  1. 農業委員会
  2. 固定資産評価審査会

上記を言い換えると、
都道府県には、「教育委員会、選挙管理員会、人事委員会、監査委員、公安委員会、労働委員会、収用委員会、海区漁業調整委員会、内水面漁場管理委員会」を置かなければならず、
市町村には、「教育委員会、選挙管理員会、人事委員会、監査委員、農業委員会、固定資産評価委員会」を置かなければなりません。

教育委員会 学校等の教育機関の管理、学校の組織編制、教育課程等の事務を管理執行します。
選挙管理委員会 国政選挙、地方選挙、住民投票の事務を管理する行政機関で、議会が選挙によって選任します。
人事委員会・公平委員会 中立的かつ専門的な人事機関として、「任命権者の任命権行使をチェックする」という役割を果たします。
監査委員 地方公共団体の「財務に関する事務の執行」や「その経営に係る事業の管理」を監査することを職務とする行政機関です。
公安委員会 警察活動の公正中立を確保することを目的に、都道府県警察を管理する行政機関です。
収用委員会 土地収用裁決等の事務を行う行政機関で、都道府県知事が議会の同意を得て任命します。
農業委員会 農地法に基づく売買・貸借の許可、農地転用案件への意見の申し出、遊休農地の調査・指導などを中心に農地に関する事務を執行する行政機関です。
固定資産評価審査委員会 固定資産課税台帳に登録された事項に関する不服の審査及び決定その他の事務を行う行政機関です。

監査委員の詳細はこちら>>

監査委員・外部監査契約

監査委員については、特に行政書士で出題されやすいので細かく解説します。

監査委員は、地方公共団体の監査について、長から独立した独任制の執行機関であり、普通地方公共団体には必ず置かなければなりません。

定数 都道府県および人口25万人以上の市にあっては4人、
その他の市および町村にあっては2人
選任 長が、議会の同意を得て、選任
罷免 長が、議会の同意を得て、罷免
※罷免できるのは、心身故障など職務遂行ができない場合に限り、監査委員の意に反して罷免することはできない

監査委員の職務

監査委員の職務については、大きく分けて一般監査と特別監査があり、
一般監査は、財務監査と行政監査にわけることができ、
特別監査は、事務監査請求による監査、議会請求による監査、長の要求監査があります。


一般監査(財務監査と行政監査)

監査委員は、「①普通地方公共団体の財務に関する事務の執行」および「②普通地方公共団体の経営に係る事業の管理」を監査します(=財務監査)。

財務監査には、必ず行わないといけない「定期監査」と、必要があると認めるときに行う「臨時監査」とがあります。

また、監査委員は、財務監査以外に、一般行政事務に関する「行政監査」も行います。

この行政監査は必要があると認めるときに行う臨時監査として行います。

特別監査

事務監査請求による監査

簡単に言えば、住民からの請求により行う監査です。
住民は、有権者総数の50分の1以上の連署により、監査委員に請求をします。

議会請求による監査

議会は、監査委員に対し、当該普通地方公共団体の事務に関する監査を求め、監査の結果に関する報告を請求することができます。
ただし、「自治事務にあっては労働委員会及び収用委員会の権限に属する事務」および「法定受託事務にあっては国の安全を害するおそれがあること」は監査請求できません。

長の要求監査

監査委員は、当該普通地方公共団体の長から当該普通地方公共団体の事務の執行に関し監査の要求があったときは、その要求に係る事項について監査をしなければなりません。

外部監査契約

外部監査とは、都道府県や市町村などの地方公共団体が外部の専門家等からの監査を受けることを言います。平成9年(1997)に「地方自治法の一部を改正する法律」により外部監査制度が創設され、外部監査契約には、包括外部監査契約と個別外部監査契約があります。

包括外部監査契約

普通地方公共団体の長は、政令の定めるところにより、毎会計年度、当該会計年度に係る包括外部監査契約を、速やかに、外部監査人と締結しなければなりません。(毎年、必ず締結する)

個別外部監査契約

条例に定めがある場合、事務監査請求に関する監査があったときに、監査委員の監査に代えて個別の事案ごとに外部監査人と監査契約を締結します。

これには、条例の定めが必要な点に注意しましょう!

住民の選挙権と被選挙権

住民とは?

市町村の区域内に住所を有する者は、当該市町村およびこれを包括する都道府県の「住民」とされます。これが住民の定義なので、国籍を問わないですし、自然人(個人)だけでなく法人も含みます。

つまり、外国人であっても、また法人も住民に含みます。

ただし、外国人や法人は、住民の権利義務に制限があり、例えば、外国人には選挙権や被選挙権は保障されていません。(最判昭平5.2.26:国政参政権、最判平7.2.28:地方参政権、最判平10.3.13:国政被選挙権)

選挙権

選挙権とは、国政選挙や地方選挙で投票する権利です。
普通地方公共団体の議会の議員および長の選挙権は、日本国民かつ年齢満18歳以上の者で、引き続き3か月以上市町村の区域内に住所を有する者に認められます。

被選挙権

被選挙権とは、選挙に立候補する権利です。議員になりたい、市長や知事になりたいといった場合に、どのような要件が必要かというのが下表の内容です。

市長や知事については、住所要件はないので、極端なことを言えば、沖縄の住民が北海道の知事に立候補することも可能です。

市町村議会の議員 日本国民+3か月以上のその市町村の住民+満25歳以上
都道府県議会の議員
市町村長 日本国民+満25歳以上
都道府県知事 日本国民+満30歳以上

住民監査請求

先に、住民監査請求と事務監査請求の違いの表を示します。

住民監査請求の対象

住民監査請求は、住民が地方公共団体の執行機関または職員の財務会計上の違法または不当な行為または職務を怠る事実について必要な措置をすべきことを監査委員に請求できる制度です。

例えば、違法または不当な「公金の支出、財産の取得・管理・処分、契約締結、債務その他義務の負担」、公金の賦課徴収を怠ること等が住民監査請求の対象です。

住民監査請求 財務会計上の違法または不当な行為、不作為
事務監査請求 地方公共団体の事務全般

住民監査請求ができる者

住民監査請求は、住民であれば誰でも行えます。年齢、国籍、納税の有無なども問わず、一人でも請求できます。外国人であっても法人も請求できます。

住民監査請求 住民であれば、一人でも、外国人でも法人でもよい
事務監査請求 選挙権を有する者(外国人は除く)で、その総数の50分の1以上の連署

住民監査請求の請求先

住民監査請求の請求先は、事務監査請求と同様、監査委員です。

住民監査請求の期間制限

違法・不当な作為

違法・不当となる財務会計上の行為があった日または終わった日から1年経過したときは、原則、住民監査請求ができなくなります。

ただし、例外として、正当な理由があるときは、1年経過していても住民監査請求を行えます。

違法・不当な不作為

怠る事実(不作為)については、住民監査請求の期間制限はないので、違法・不当な不作為状態が続く限り、住民監査請求を行えます。

※事務監査請求については期間制限はありません。

監査委員の措置と住民訴訟

住民監査請求があった場合、請求があった日から監査委員は60日以内に監査を行います。

請求に理由がない場合(違法・不当ではないと判断した場合)、理由を付して、書面により請求人に通知するとともに、公表します。

請求に理由がある場合(違法・不当と判断した場合)、議会・長・職員に対し、期間を示して必要な措置を執るべきことを勧告し、その結果を請求人に通知するとともに、公表します。

請求人は、住民監査の結果に不服があるときは、住民訴訟を行うことができます。(住民監査請求前置主義)

つまり、いきなり住民訴訟は行えないということです。


地方公共団体の会計と予算、収入と支出、決算

会計年度

地方公共団体の会計年度は、毎年4月1日~翌年3月31日までを指し、原則、各会計年度における歳出は、その年度の歳入をもって充てなければなりません。分かりやすく言うと、会計年度の歳入(収入)の中で、その年度の歳出(支出)をしなければならないということです。これを会計年度独立の原則と言います。この原則は、翌年に渡って支出を認めると、その年度における財務関係が不明確になることを防ぐためにあります。

ただし、例外として、継続費、繰越明許費等は、翌年に渡ってもよいとしています。

継続費 公共事業等、事業が完了するまでに数年を要する費用。
継続費は、予算を定めるところにより、数年度に渡って支出できる
繰越明許費 予算に計上したが、その後、非常事態などの特別な事情により、その年度内に支出が終わらなかった費用。
繰越明許費は、翌年度に繰り越してその予算を使用することができる

会計の区分

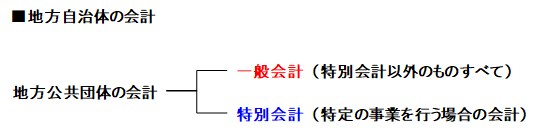
地方公共団体の会計は、一般会計と特別会計に区分されます。

一般会計とは、一般会計は「特別会計に属さないすべての会計」ですが、分かりやすく言うと、一般的な行政にかかる歳入(収入)と歳出(支出)です。

特別会計とは、特定の事業に関する歳入(収入)と歳出(支出)で、例えば、市営バス事業や市立病院事業、水道事業等が挙げられます。そして、特別会計は条例で設置することができます。

予算

予算とは、一般会計年度内の歳入(収入)と歳出(支出)の見積もりです。分かりやすく言うと、どれくらいの収入があり、どれくらいの支出がありそうかということをまとめたものです。

そして、会計年度内の一切の収入および支出はすべて予算に編入しなければなりません。これを総計予算主義と言います。これは、収支のバランスを把握するためです。

予備費の計上と支出

また、地方公共団体の一般会計には、必ず予備費を計上しなければなりません。特別会計には予備費を計上しないこともできます。

予備費 予算外の支出又は予算超過の支出に充てるための費用。

予備費の支出は、議会の議決を必要とせず、長の権限で行うことができます。しかし、議会で否決したことに使うことはできません。

国の予算における予備費はこちら>>

予算の手続き(調整と執行)

普通地方公共団体の長は、毎会計年度予算を調製し、年度開始前に、議会の議決を経なければなりません。この場合において、普通地方公共団体の長は、年度開始前までに当該予算(予算案)を議会に提出するようにしなければなりません。

予算の提出を受けた議会は、予算案について、議会で修正することができます。
ただし、増額してこれを議決することはできますが、普通地方公共団体の長の予算の提出の権限を侵すことはできません。また、減額して議決することは、規定されていませんが可能とされています。

地方公共団体の長は、政令で定める基準に従って予算の執行に関する手続きを定め、これに従って、予算を執行しなければなりません。

債務負担行為

債務負担行為とは、「歳出予算で計上した金額、継続費の総額又は繰越明許費の金額」以外の将来にわたる債務を負担する行為を指します。分かりやすく言うと、将来に発生する見込みはあるけれど、今年中には支払う予定がない費用のことです。継続費と似ていますが、継続費は、各年度の支出がある程度確定している場合に使い、債務負担行為は、各年度の支出に変動が生じる可能性が高い場合に使います。例えば、大規模工事で、3年間で20億円の契約をしたとします。1年目に歳出5億円とした場合、債務負担行為15億円を計上します。2年目に歳出6億円とした場合、債務負担行為9億円(15-6億円)を計上します。3年目に歳出9億円とした場合、債務負担行為0円となります。

このように、債務負担行為も予算で定めなければなりません。

地方債と一時借入金

地方債 地方公共団体が、一定の経費を調達するための、地方公共団体の借入金で、その償還(債権者への返済)が会計年度を超えて行われるもの。
地方債を発行する場合、一定事項を予算で定める必要がある。
一時借入金 会計年度内に借入をして、その年度内に償還するもの。
借入れの最高限度は、予算で定めるものとされています。

収入と支出

収入

普通地方公共団体の収入には、地方税、分担金、使用料、加入料、手数料、地方債があります。

分担金、使用料、加入料および手数料に関する事項は、条例で定めなければなりません。

一方、地方債については、予算で定めなければなりません。

支出

支出とは、歳出予算に基づいて、執行を命じる行為(お金を支払う行為)を支出と言います。支払いは、長の支出命令を受け、会計管理者がその適法性を確認した上で行います。

公金の収納・支払い

公金の収納とは、地方公共団体がお金を受け取ることを言い、公金の支払いは、地方公共団体が、お金を払うことを言います。

そして、地方公共団体は、公金の収納・支払いについて、都道府県と市町村で、金融機関の指定が必要かどうかが分かれます。

都道府県は、政令の定めるところにより、金融機関を指定して、都道府県の公金の収納又は支払の事務を取り扱わせなければなりません(義務)。一方、市町村は、政令の定めるところにより、金融機関を指定して、市町村の公金の収納又は支払の事務を取り扱わせることができます(任意)。

都道府県 金融機関を指定しなければならない(義務)
市町村 金融機関を指定することができる(任意)

決算

決算とは、毎会計年度の歳入と歳出について、執行の結果の実績を示した計算書です。分かりやすく言うと、実際のどれだけの収入があって、どれだけ支出したかを表示したものです。

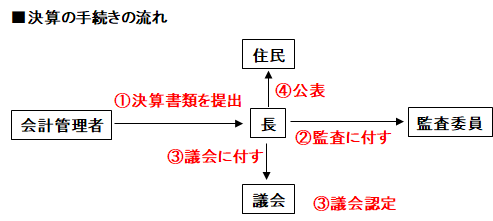
そして、決算の手続きの流れが行政書士の勉強では重要なので、その点をお伝えします。

  1. 会計管理者は、毎会計年度、決算を調製し、出納の閉鎖後3か月以内に、一定の書類と併せて、普通地方公共団体の長に提出しなければならない。
  2. 普通地方公共団体の長は、決算及び前項の書類を監査委員の審査に付さなければならない。
  3. 普通地方公共団体の長は、上記監査委員の審査に付した決算を監査委員の意見を付けて次の通常予算を議する会議までに議会の認定に付さなければならない。
  4. 普通地方公共団体の長は、議会の認定に付した決算の要領を住民に公表しなければならない。

一般競争入札・指名競争入札・随意契約・せり売り

地方公共団体の行う売買、賃貸、請負その他の契約は、一般競争入札・指名競争入札・随意契約・せり売りの方法により締結します。

原則、一般競争入札で、例外として、政令の定める場合に限って、それ以外の方法で行えます。(一般競争入札の原則)

一般競争入札 一定の資格を有する不特定多数の者が入札し、最も高い価格を提供した者と契約締結する方式
指名競争入札 資力・信用その他の特定の条件により発注者側が指名した者同士で競争入札をして契約者を決める方式
随意契約 競争によらずに、任意に特定の者を選んで契約を締結する方式
せり売り 買受人が、口頭または挙手により価格の競争を行うもの
動産の売り払い(競売)のみに認められる方式

議会の権限(①議決権、②選挙権、③監査権、④自律権)

地方公共団体の議会には、普通地方公共団体の意思決定機関としての①議決権と、②選挙権、③監査権、④自律権といった権限があります。

議決権

普通地方公共団体の議会が行う議決事件は、必ず議決しなければならない必要的議決事件と、必要に応じて条例で議決事項に定めることができる任意的議決事件があります。

必要的議決事件

必要的議決事項は15項目に限定されています(制限列挙)。その中でも、行政書士の試験で出題されやすいものは、下記5つなので、それだけでも頭に入れておきましょう!

  1. 条例の制定と改廃
    条例の提案権は、一般的には、議会と長の双方にある。特定の場合のみいずれかのみに専属する。
  2. 予算の議決
    議会は、予算を増額修正できるが、長の予算発案権の侵害となるような修正は許されない。
    また、議会は、長が提出した予算案を減額修正できる。減額修正には、増額修正のような長の予算提出権に関する特別の制限はない。
  3. 決算の認定
  4. 地方税の賦課徴収又は分担金、使用料、加入金若しくは手数料の徴収に関すること
  5. 条例で定める重要な公の施設につき条例で定める長期かつ独占的な利用をさせること

任意的議決事件

上記以外にも条例で普通地方公共団体に関する事件につき、議会の議決すべきものを定めることができます。

そして、自治事務については、すべて任意的議決事件の対象となります。

一方、法定受託事務については、国の安全に関することなど普通地方公共団体の議会で議決すべきでないもの以外は、任意的議決事件の対象となります。

選挙権

議会は、議長、副議長、選挙管理員等の選挙を行わなければなりません。

監査権

住民の代表機関である議会は、長などの執行機関の行為が適正に行われているかを監視する権限(同意権、調査権、書類の検閲・検査権、監査請求権)を持っています。

同意権

地方公共団体の長が、「副知事、副市町村長、監査委員、教育委員会の委員、都道府県公安委員会の委員」などを選任する場合、議会の同意が必要となります。

調査権(100条調査権)

地方公共団体の議会は、地方公共団体の事務に関する調査を行うことができ、地方自治法第100条に規定された権利なので、100条調査権と言います。

ほとんどの事務が100条調査権の対象になりますが、
「自治事務については、労働委員会、収用委員会の権限に属する事務」は対象外となり、「法定受託事務については、国の安全、個人の秘密にかかわるもの」は対象外となります。

調査を行うために特に必要があると認めるときは、選挙人その他の関係人の出頭および証言ならびに記録の提出を請求することができます。

この100条調査権については、2013年、当時の東京都知事であった猪瀬直樹知事が徳洲会グループより5000万円を受け取った事件で使われています。ただし、東京都議会が百条委員会の設置を決定し、百条調査権を行使しようとする前に、猪瀬知事は辞職しました。

書類の検閲・検査権

議会は、普通地方公共団体の事務に関して書類等を検閲し、執行機関の報告を請求して、事務の管理、議決の執行および出納を検査することができます。

分かりやすく言えば、議会で決めたとおりに仕事をしているか、検査・調査するわけです。

この検査の対象についても、100条調査権同様下記については検査の対象外となっています。

「自治事務については、労働委員会、収用委員会の権限に属する事務」は検査権の対象外となり、「法定受託事務については、国の安全、個人の秘密にかかわるもの」は検査権の対象外となります。

監査請求権

議会は、監査委員に対し、普通地方公共団体に関する監査を求め、監査の結果に対する報告を請求することができます。

この監査請求の対象についても、100条調査権同様下記については検査の対象外となっています。

「自治事務については、労働委員会、収用委員会の権限に属する事務」は監査請求の対象外となり、「法定受託事務については、国の安全、個人の秘密にかかわるもの」は監査請求の対象外となります。

自律権

議会の自律権とは、議会自らの意思で、議会の組織・運営の決定や処理する権利のことを言い、「会議規則の制定権、会期の決定権、懲罰権、自主的に解散する権利」等があります。

懲罰権の判例(最判昭35.10.19)(最大判令2.11.25)

地方議会議員の除名処分・地方議会議員の議会への出席停止処分は議会の内部規律の問題に当たらないため司法審査が及ぶ。