商法・会社法

監査等委員会設置会社

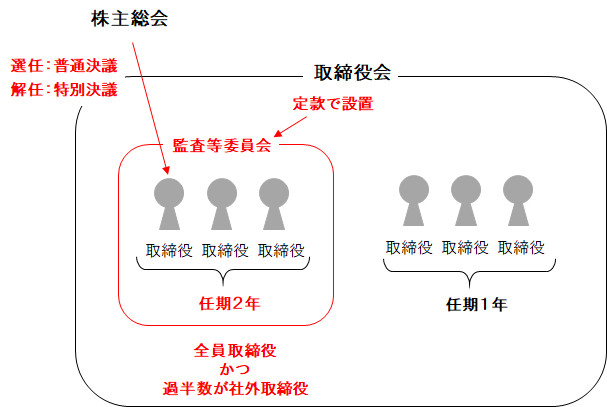
行政書士の試験においては、監査等委員会については下記の中でも、太文字部分と図の内容からの出題がほとんどです。

権限などは優先順位が低いので、太文字部分と図の内容を覚えていきましょう!

監査等委員会設置会社とは、監査等委員会を置く株式会社です。

そして、この監査等委員会は、取締役会の一機関として、監査役の担ってきた監査業務を行うとともに、一定の権限を持ちます。

そして、この「監査等委員会」は全員取締役(監査等委員という)なのですが、過半数が社外取締役です。

そして、監査等委員は、取締役なので、監査役とは異なり、取締役会での議決権を有しています。


監査等委員会の権限

監査等委員会は、指名委員会等設置会社の監査委員会と同じ権限を有します。

  1. 取締役(会計参与設置会社にあっては、取締役及び会計参与)の職務の執行の監査及び監査報告の作成(指名委員会等設置会社の監査委員会と同様)
  2. 株主総会に提出する「会計監査人の選任及び解任」並びに「会計監査人を再任しないこと」に関する議案の内容の決定
  3. 監査等委員でない取締役の選任・解任・報酬についての意見の決定

監査等委員の選任と解任

監査等委員は全員取締役で、他の取締役とは区別して、株主総会の決議(普通決議)によって選任されます(329条1項・2項)。

解任については、株主総会の特別決議で行う必要があります(309条2項7号)。

監査等委員の任期

監査等委員である取締役の任期は、原則2年です。

一方、監査等委員以外の取締役の任期は、原則1年です。

監査等委員である取締役の任期は、定款や株主総会の決議でも短縮することができず、その身分が保障されています(332条4項)。

<<会計監査人 | 指名委員会等設置会社>>

会計監査人

会計監査人は、公認会計士または監査法人しかなれません。つまり、企業会計のプロといったイメージです。

監査役は役員なので、会社の内部の人です(社外の人もますが、、、)。つまり、内部監査です。それでは適正な監査が行われないこともあります。一方、

会計監査人は、会社の外部から、独立して、株式会社の監査を行います。つまり、外部監査です。

会計監査人を設置しなければならない会社

①大会社、②監査等委員会設置会社、③指名委員会等設置会社には、必ず会計監査人を置かなければなりません。

会計監査人の権限

会計監査人と監査役と会計参与の違い

①まず、会計参与が、取締役と共同して計算書類を作成します。

②この計算書類について、初めに会計監査人が監査を行い、会計監査報告を作成します。

③その後、監査役が審査して、監査報告を作成します。

会計監査人の職務

  1. 株式会社の計算書類等の監査
  2. 会計監査報告を作成
  3. 会計帳簿等を閲覧・謄写して、取締役及び会計参与等に対し、会計に関する報告を求めることができる
  4. 必要に応じて、子会社に対して会計に関する報告を求めることができる
  5. 必要に応じて、会計監査人設置会社、または、その子会社の業務及び財産の状況の調査をすることができる

といった内容で、監査役の権限とよく似ています。

会計監査人の選任・解任

会計監査人は、株主総会の決議(普通決議)によって選任・解任しなければなりません(329条1項、339条1項)

※ただし、会計監査人の職務怠慢、非行、心身の故障等がある場合、監査役・監査委員・監査等委員は、当該会計監査人を解任することができます。この場合、監査役全員の同意(監査等委員会設置会社の場合、監査等委員全員の同意)が必要です。

正当な理由なく株主総会決議により解任された会計監査人は、株式会社に対し、解任によって生じた損害の賠償を請求することができます(339条2項)。

そして、会計監査人は、株主総会において、会計監査人の選任若しくは解任又は辞任について意見を述べることができます(345条1項5項)。

会計監査人の任期

会計監査人の任期は、選任後1年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時までです(338条1項)。

上記の通り、「取締役は2年以内」「監査役は4年以内」なので、会計監査人は短く設定されています。しかし、定時株主総会で別段の決議がなければ、会計監査人は再任されたものとみなされます(338条2項)。

<<監査役会 | 監査等委員会設置会社>>

監査役会

監査役会の構成員は、全員が監査役です(390条1項)。

そして、監査役は3人以上で、その半数が社外監査役でないといけません(335条3項)。

例えば、
監査役が3人の場合、社外監査役が2人以上
監査役が4人の場合、社外監査役が2人以上
監査役が5人の場合、社外監査役が3人以上
といった感じです。

監査役会の職務

監査役会の職務は下記3つです(390条2項)。

  1. 監査報告の作成
  2. 常勤の監査役の選定及び解職
  3. 「①監査の方針」、「②監査役会設置会社の業務」及び「③財産の状況の調査の方法その他の監査役の職務の執行」に関する事項の決定(①~③に関する内容の決定)

監査役会の招集と決議

監査役会は、各監査役が招集します(391条)。

監査役会の決議は、監査役の過半数をもって行います。(393条1項)

監査役会を設置しなければならない会社

監査等委員会設置会社・指名委員会等設置会社を除く「大会社である公開会社」は、監査役会を設置しなければなりません。

<<監査役 | 会計監査人>>

会計参与

会計参与の権限

会計参与とは、取締役と共同して、計算書類等を作成することおよび会計参与報告を作成することを職務とする者です(374条1項)。

取締役や監査役と同様、役員に該当します。

会計参与による計算書類等の備置き

会計参与は、下記の書類等を、当該会計参与が定めた場所に備え置かなければなりません(378条1項)。

  1. ①各事業年度に係る計算書類及びその附属明細書並びに②会計参与報告
  2. ③臨時計算書類及び④会計参与報告
備えおくべき期間
  1. 上記①②については、 定時株主総会の日の1週間前の日から5年間(取締役会設置会社にあっては、2週間前の日から5年間)
  2. 上記③④については、臨時計算書類を作成した日から5年間

会計参与の義務

会計参与の報告義務

会計参与は、その職務を行うに際して取締役の職務の執行に関し「不正の行為」又は「法令若しくは定款に違反する重大な事実」があることを発見したときは、遅滞なく、これを株主に報告しなければならなりません(375条1項)。

※監査役設置会社の場合、会計参与は監査役に報告しなければならない。

取締役会への出席

取締役会設置会社の会計参与は、「計算書類等の承認をする取締役会」に出席しなければなりません。この場合において、会計参与は、必要があると認めるときは、意見を述べなければなりません(376条1項)。

会計参与の報酬

会計参与の報酬等は、定款にその額を定めていないときは、株主総会の決議によって定めます(379条1項)。

つまり、定款に定めてあればそれに従います。

<<取締役会の決議・特別取締役 | 監査役>>

取締役会の決議・特別取締役

取締役会の決議の方法

取締役会の決議は、議決に加わることができる取締役の過半数(これを上回る割合を定款で定めた場合にあっては、その割合以上)が出席し、その過半数(これを上回る割合を定款で定めた場合にあっては、その割合以上)をもって行います(369条1項)。

例えば、定款で、「代表取締役の選任については、議決に加わることができる取締役の3分の2以上が出席し、その3分の2以上の多数によって決定する」と定められていた場合、これに従うということです。

※定款によって軽減することはできない

特別の利害関係を有する取締役の扱い

上記取締役会の決議について、特別の利害関係を有する取締役は、当該議決に加わることができません(369条2項)。

株主総会との違い

株主総会決議では、特別利害関係を有する株主であっても議決権を行使できます。

取締役会の書面決議

取締役会設置会社は、取締役が取締役会の決議の目的である事項について提案をした場合において、当該提案につき当該事項について議決に加わることができる取締役の全員が書面又は電磁的記録により同意の意思表示をしたときは、当該提案を可決する旨の取締役会の決議があったものとみなす旨を定款で定めることができます(370条)。

逆をいうと、定款の定めがなければ、書面決議はできないということです。

また、監査役設置会社で、監査役が当該提案について異議を述べたときは書面決議はできません。

特別取締役による取締役会決議

上記のように、取締役会決議は、原則、取締役の過半数の出席とその過半数の議決が必要です(369条1項)。

しかし、取締役の専決事項のうち、特に迅速な意思決定が必要と考えられる「1.重要な財産の処分及び譲受け」「2.多額の借財」については、下記要件を満たした場合に、あらかじめ選定した3人以上の特別取締役の中から、決議に参加できる者の過半数が出席し、その過半数をもって行うことができる旨を定めることができます(373条1項)。

特別取締役による取締役会の要件

  1. その会社の取締役の数が6人以上であること
  2. 取締役のうち、1人以上が社外取締役であること

上記の場合、特別取締役による取締役会の決議でも行えます(373条2項)。

この特別取締役による取締役会で、「1.重要な財産の処分及び譲受け」「2.多額の借財」の決議をすれば、他の取締役による取締役会は不要です。

取締役会議事録

取締役会の議事については、法務省令で定めるところにより、議事録を作成し、議事録が書面をもって作成されているときは、出席した取締役及び監査役は、これに署名し、又は記名押印しなければならない(369条3項)。

取締役会の決議に参加した取締役であって上記の議事録に異議をとどめないものは、その決議に賛成したものと推定します(369条5項)。
つまり、もし、ある決議が原因で会社に損害が発生した場合、議事録に異議をとどめなかった取締役や監査役は、任務懈怠として損害賠償責任を問われることがある、ということです。

取締役会議事録の備え付け

取締役会設置会社は、取締役会の日から10年間、取締役会議事録をその本店に備え置かなければなりません(371条1項)。

そして、この取締役会議事録には企業秘密の内容も含まれています。

取締役会議事録の閲覧・謄写

そのため、監査役設置会社、監査等委員会設置会社または指名委員会等設置会社については、株主や会社債権者が取締役会議事録を閲覧・謄写するためには裁判所の許可を得る必要があります(371条3項)。

上記以外の株式会社では、株主は、その権利を行使するために必要があるときは、株式会社の営業時間内は、いつでも、取締役会議事録の閲覧・謄写の請求をすることができます(371条2項)。

<<取締役会の招集 | 会計参与>>
取締役会の招集

取締役会の招集権者

取締役会の招集権者は、下記の者が行えます。

  1. 取締役
  2. 株主
  3. 監査役

取締役による招集

取締役会は、原則、各取締役が招集する。
ただし、取締役会を招集する取締役を定款又は取締役会で定めたときは、その取締役のみが招集します(366条1項)。

そして、定款や取締役会で、特定の取締役のみを招集権者として定めた場合でも、その特定の取締役が悪いことなどをしていて、自ら取締役会を招集しないことも考えられます。そのような場合は、他の取締役が、上記招集権者である取締役に対して、取締役会の招集請求ができます(366条2項)。

株主による招集

監査役設置会社、監査等委員会設置会社および指名委員会等設置会社を除いて
取締役会設置会社の株主は、取締役が「会社の目的の範囲外の行為その他法令・定款に違反する行為をし」、又は「これらの行為をするおそれがあると認める」ときは、取締役会の招集を請求することができます(会社法367条1項)。

これは、株主が、招集権者である取締役に対して「取締役会を招集してください!」と請求するもの

もし、取締役が、請求を受けた日から5日以内に、
請求を受けた日から2週間以内の日程で取締役会の招集を行わない場合
請求を行った株主が自ら取締役会の招集を行うことができます(会社法367条3項)。

監査役による招集

監査役は、「取締役が不正の行為をし、若しくは当該行為をするおそれがあると認めるとき場合」において、必要があると認めるときは、取締役等の招集権者に対し、取締役会の招集を請求することができます(会社法382条2項)。

これは、監査役が、招集権者である取締役に対して「取締役会を招集してください!」と請求するもの

もし、取締役が、請求を受けた日から5日以内に、
請求を受けた日から2週間以内の日程で取締役会の招集を行わない場合
請求を行った監査役が自ら取締役会の招集を行うことができます。

株主総会の招集権者はこちら>>

取締役会の招集手続

取締役会を招集する者は、取締役会の日の1週間前までに、各取締役に対してその通知を発しなければなりません。ただし、定款で1週間を下回る期間を定めた場合は、その期間内に通知すればよいです(368条1項)。

※監査役設置会社にあっては、各取締役だけでなく各監査役にも通知が必要

そして、取締役会は、取締役の全員の同意があるときは、招集の手続を経ることなく取締役会を開催することができる(368条1項)。

※監査役設置会社にあっては、取締役だけでなく監査役も含めて全員の同意が必要

<<取締役会の権限 | 取締役会の決議・特別取締役>>

取締役会の権限(取締役会の専決事項)

取締役会は、取締役全員で組織され、下記権限をもつ機関です。

  1. 業務執行の意思決定
  2. 取締役の職務執行の監督
  3. 代表取締役の選定・解職

公開会社、監査役会設置会社、監査等委員会設置会社、指名委員会等設置会社は、取締役会を設置しなければなりません(362条1項、327条1項)。

上記1~3は取締役会の権限なのですが、具体的に解説していきます。

業務執行の意思決定

取締役会設置会社においては、取締役は、3人以上でなければなりません(331条5項)。

その3人以上の取締役の合議(話し合い)によって業務執行の意思決定がなされ、その決定に基づいて、代表取締役が「業務執行の代表」となり、また「会社の代表」となります。

上記の通り、取締役会は会社の代表権はないけど、取締役会で定めた一定範囲の業務執行について、業務執行取締役を選定して、業務執行取締役に当該業務執行を行わせることができます(363条1項)。

「取締役の地位と権限」参照

取締役会の決議

取締役会の決議は、原則として、議決に加わることができる取締役の過半数が出席し、その過半数をもって行います。また、定款で、これを上回る割合を定めることもできます(369条1項)。

ただ、経営判断を迅速に行うために、取締役会は、原則、業務執行の決定を代表取締役に委任することもできます。ただし、重要な事項については、委任することができず、取締役会でしか決議できないようにしています。これを取締役会の専決事項と呼びます(362条4項)。

取締役会の専決事項

  1. 重要な財産の処分及び譲受け
  2. 多額の借財
    →例えば、事業拡大のための銀行からの借り入れ
  3. 支配人その他の重要な使用人の選任及び解任
  4. 支店その他の重要な組織の設置、変更及び廃止
    →例えば、支店の統廃合
  5. 社債募集に関する重要な事項
  6. 取締役の職務の執行が法令及び定款に適合することを確保するための体制の整備(内部統制体制の整備)
    その他株式会社の業務の適正を確保するために必要な体制の整備
    →取締役の職務執行が法令・定款に適合するように体制(内部統制システム)を整備すること
  7. 定款の定めに基づく役員の任務懈怠の責任免除の承認

※上記「1.重要な財産の処分及び譲受け」「2.多額の借財」については、特別取締役による取締役会の決議でも行える
(注意:指名委員会等設置会社では特別取締役は選任できないので、これはできない!)

取締役の業務執行の監督

取締役会は、取締役の職務の執行を監督する職務を行います(362条2項2号)。

代表取締役や業務執行取締役が不適切な業務執行を行うとき、取締役会は、その行為の違法性だけでなく、妥当性も問うことができます。
つまり、法律違反をしていなくても、その行為が経営判断として妥当かどうかまで監督するわけです。

また、取締役会が、代表取締役や業務執行取締役を監督するために、代表取締役や業務執行取締役は、3か月に1回以上、自己の職務の執行の状況を取締役会に報告しなければなりません(363条2項)。そして、この報告は省略できません(372条2項)。

上記3か月に1回以上、取締役会で報告する義務があることから、最低でも3か月に1回は取締役会が開催されることになります。

取締役会の招集はこちら>>

代表取締役の選定・解職

取締役会は、代表取締役の選定及び解職する職務を行います(362条2項3号)。

つまり、代表取締役の不当な行為により会社に損害を与えた場合、取締役会で当該代表取締役を解職することができます。

<<取締役 | 取締役会の招集>>

累積投票とは?(取締役の選任)

累積投票を利用した場合

株式会社の取締役を選任する際に、議決権を有する各株主が、その有する株式1株につき、選任する取締役の数と同数の議決権を持つことを認める投票方法です。当該投票により、最多数の投票を得た者から順に取締役に選任されたものとされます。

例えば、普通株式100株を発行している株式会社で、株主が3名(A:60株、B:30株、C:10株)いるとした場合、この株式会社が取締役を2名選任するとします。

この場合、議決権の数はそれぞれ下記の通りです。

A:60株×2=議決権120個
B:30株×2=議決権60個
C:10株×2=議決権20個

そして、
Aが、候補者Xと候補者Yを選任し、
BとCが、候補者Zを選任した場合

これにより、Zは80個の議決権を獲得します。
一方、候補者Xと候補者Yは合計して120個の議決権しか獲得できません。
もし、候補者Xに100個、候補者Yに20個の議決権が配分された場合

XとZが取締役に選任されます。

累積投票を利用しない場合

議決権の過半数の決議により取締役を選任するため、議決権の過半数である60株を有するAが推薦する候補者XとYが取締役に選任されます。

<<株主の議決権と行使の方法 | 株主総会の決議>>

株主の議決権と行使の方法

議決権とは、株主総会の決議に加わる権利のことで、株主総会の議案についての賛成・反対の投票権とイメージすると分かりやすいです。

そして、原則、1株あたり1個の議決権があります。

下記の場合が例外となります。

  1. 議決権制限株式
    この場合、議決権の行使が制限されているので、この株を持っていても議決権はありません。
  2. 自己株式
    会社自身がもつ株式については、議決権は認められません(308条2項)。
  3. 単元未満株式
    例えば、1000株1単元の場合、1000株未満の株式を持っていても議決権はありません。
  4. 非公開会社の株式
    非公開会社では、定款で株主ごとにその有する議決権について異なる取扱いをする旨を定めることができます(109条2項)。

議決権の行使の方法

株主総会が開かれて、株主自身が株主総会に出席し、決議に参加するということもできますが、株主総会に出席するのが難しい方もいます。そのため、色々な行使方法が会社法で定められています。

  1. 代理行使
  2. 書面による行使(書面投票)
  3. 電磁的方法による行使(電子投票)
  4. 不統一行使

代理行使

株主は、自ら株主総会に出席するのではなく、代理人に出席してもらい、その代理人に議決権を行使してもらうことも可能です。その場合、代理人は、代理権を証明する書面(委任状)を会社に提出しなければなりません。(310条1項)。

代理行使の場合、株主総会ごとに代理権を授与しなければなりません(310条2項)。

なお、株式会社は、株主総会に出席することができる代理人の数を制限することができます(310条5項)。例えば、株主総会での混乱を防止するために、株主1人に対して1人の代理人のみに制限し、2人以上の代理人の出席は拒否することができます。

書面による行使(書面投票)

取締役(取締役会設置会社の場合、取締役会)が決定・決議した株主総会の招集について「株主総会に出席しない株主が書面によって議決権を行使することができること」とした場合、

株主総会に出席しない株主は、書面によって議決権を行使できます(書面投票)(298条1項3号)。

例えば、北海道で株主総会があった場合、沖縄在住の株主は、北海道まで行くのは大変です。そのような場合に、書面で議決権を行使できるということです。

電磁的方法による行使(電子投票)

これは書面投票とよく似ています。書面投票ではなく、メールなどで投票するイメージです。

取締役(取締役会設置会社の場合、取締役会)が決定・決議した株主総会の招集について「株主総会に出席しない株主が電磁的方法によって議決権を行使することができること」とした場合、

株主総会に出席しない株主は、電磁的方法によって議決権を行使できます(電子投票)(298条1項4号)。

不統一行使

通常、1万株を有する株主が、議決権を行使する場合、1万株すべてについて、賛成に投票したり、反対に投票したりします。

しかし、会社法では、株主が有する議決権を統一しないで行使することも可能です(313条1項)。

例えば、証券会社Xが、株主A、株主B、株主Cからそれぞれ株式の信託を受けていた場合です。この場合、証券会社Xが、株主A、株主B、株主Cの有する株式についてまとめて議決権を行使します。そうなると、株主Aは反対、株主Bは賛成、株主Cは賛成といった感じで、それぞれ意見が異なります。そのような場合に対応するために、議決権を統一しないで行使することも可能にしています。

<<株主総会の権限と招集 | 累積投票とは?(取締役の選任)>>

新株予約権

新株予約権とは、この予約権を有する者が会社に対して権利を行使することで、株式の交付を受けることができる権利を言います(2条21号)。

例えば、Aが株式会社Xの新株予約権を持っていた場合、Aが新株予約権を行使して、所定の金銭を払い込むと、XはAに対して株式を交付します。

ここで注意が必要なのは、「新株予約権の発行」と「新株予約権の行使」の2つのステップがあります。

新株予約権の発行

募集により新株予約権を発行する場合、募集株式の発行の場合と同じ手続きで行います。

つまり、「公開会社と非公開会社」、「株主割当と第三者割当」で異なります。

新株予約権者となる日、払込み

新株予約権の発行については、無償の場合と有償の場合があります。

無償の場合、新株予約権の募集に対する申込者は、払込を待たずに割当日に募集新株予約権の新株予約権者となります(245条1項)。

有償の場合、新株予約権者は、払込期日までに払込金額の全額を払いこまなければなりません(264条1項)。

新株予約権の行使

新株予約権者は、新株予約権を行使した日に、新株予約権の目的である株式の株主となります(282条1項)。

そして、新株予約権を行使する際に、行使価額の全額を払い込まなければなりません。

つまり、予約権の発行の際に1回目の払い込みを行い、権利行使の際に2回目の払込みを行います。

<<募集株式の発行差止請求、無効の訴え、不存在確認の訴え | 社債・新株予約権付社債>>